

Die exklusiven Dauercamping-Versicherungen mit Rundumschutz & Allgefahrendeckung im Vergleich
Wir sind Ihr spezialisierter Versicherungsmakler von Campingversicherungen & Dauercampingversicherungen.
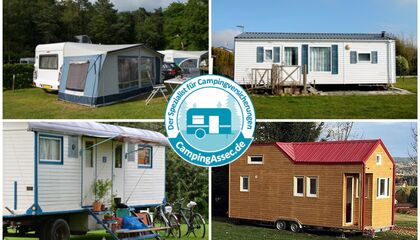
Egal, ob man nun Dauercamper mit Standwohnwagen, Mobilheim / Chalet, Tiny House, Bauwagen / Zirkuswagen, Wohnmobil oder Wohncontainer ist.
Mit speziellen und exklusiven Versicherungskonzepten bieten wir Dauercampern somit den besten Versicherungsschutz zu fairen Prämien für das Objekt oder was sonst noch auf dem Standplatz steht und dem Hausrat / Inventar und das in vielen Ländern Europas, wie
Alle von uns angebotenen Sonderprodukte zur Dauercampingversicherung können Sie bei uns einfach vergleichen und bequem online beantragen.
Dauercamping Versicherung - der sinnvolle Rundumschutz mit Allgefahrendeckung
für Standwohnwagen, Mobilheim / Chalet, Tiny House & Bauwagen, Wohncontainer sowie abgemeldete Reisemobile / Wohnmobile
Speziell für die vielseitigen Möglichkeiten des Dauercampings, bieten wir als Spezialmakler für Camping- und Dauercampingversicherungen, zusammen mit unseren starken Partnern "agencio Versicherungsservice AG", "HVS Versicherungs-Service AG", "Oberösterreichische Versicherung" und "Ostangler Versicherung" jeweils ein exklusives Dauercamping-Versicherungspaket, welche man nicht auf Vergleichsportalen wie Check24, Tarifcheck.de, Preisvergleich.de, Verivox oder ähnliche findet.
Es sind dabei aber nicht nur das Objekt wie der zugelassene oder dauerhaft abgemeldete (ohne amtliche Zulassung) Standwohnwagen, das Mobilheim / Chalet, der Bauwagen / Zirkuswagen, Tiny House, Wohncontainer, Modulhaus oder das dauerhaft abgemeldete Reisemobil versichert, sondern auch das Dauerstandzelt / Ganzjahreszelt bzw. feste Vorbau, das Wohnwagenschutzdach, der Fußboden und Sat-Anlage, der Hausrat / das Inventar / die beweglichen Sachen sowie die Verglasung des Objektes und Mobiliars.
Abhängig vom Produkt durch die nachfolgenden Gefahren, wie:
- Feuer, Brand, Blitzschlag, Explosion, Überspannung, Überschalldruck,
- Sturm und Hagel
- Leitungswasser und Rohrbruch durch Frost
- Diebstahl und Raub des Objektes
- Einbruchdiebstahl & Vandalismus nach einem Einbruch
- einfacher Diebstahl von Sachen und Gegenständen im Freien am Risikoort
- einfacher Diebstahl von Fahrrädern
- Erdbeben, Erdsenkung, Erdrutsch, Erdfall, Schneedruck / Schneelast, Lawinen, Muren, Vulkanausbruch (je nach Land)
- Überschwemmung / Hochwasser (ausgenommen durch Sturmflut, Sintflut, Deichbruch und je nach Land & Lage des Standplatzes / Objektes)
- Glasbruchschäden am Objekt (auch für Kunststofffenster) sowie Mobiliar
weiterhin abhängig vom jeweiligen Produkt der Dauercamping-Versicherung auch:
- Schäden durch mut- oder böswillige Sachbeschädigungen
- Schäden an beweglichen Sachen im Freien durch Sturm oder Hagel
- Schäden an Grundstücksbestandteilen
- Schäden durch Tierbisse durch Nagetiere
- Kosten für umgestürzte Bäume & Neubepflanzung
- Schutz für Mietausfall, Schäden durch Mieter sowie gesetzliche Haftpflicht aus der Vermietung
Alle genannten Dauercampingversicherungen können für dauerhafte Stellplätze in Deutschland abgeschlossen werden.
Mit der Dauercamping-Exklusiv-Versicherung mit "agencio Versicherungsservice AG" aber auch für Stellplätze / Standorte in:
Die exklusiven Dauercamping-Versicherungen von CampingAssec im Überblick & Vergleich
Mit nachfolgenden Überblick möchten wir eine schematische Gegenüberstellung über die hier angebotenen Möglichkeiten der Dauercamping Versicherung für zugelassene oder dauerhaft abgemeldetet Standwohnwagen, Mobilheime, Tiny House oder Bauwagen / Zirkuswagen geben. Sie stellt eine Zusammenfassung dar und ersetzt nicht die aktuell zu Grunde liegenden Bedingungen des jeweiligen Versicherungspaketes.| Produktpartner der Campingversicherung |  |
 |
 |
|---|---|---|---|
| Produktname bei CampingAssec |
Exklusiv-Versicherung | Premium-Versicherung | Spezial-Versicherung |
| Produktversion / Stand |
02.2025 | 07.2026 | 05.2026 |
| Produktart | Rundumschutz bei allen Gefahren | Rundumschutz bei allen Gefahren | Rundumschutz bei allen Gefahren mit eingeschränkter Deckung bei Elementarschäden |
| Hinweis | exklusives Sonderkonzept von CampingAssec zu besonderen Prämien | exklusives Sonderkonzept von CampingAssec | exklusives Sonderkonzept von CampingAssec zu besonderen Leistungen & Prämien |
| Geltungsbereich für Standplätze / Grundstücke in | 27 Ländern Europas | Deutschland | Deutschland |
| Grundpaket / Mindestversicherungssumme bis |
30.000 € für Objekt 5.000 € für Inventar |
40.000 € für Objekt & Inventar |
40.000 € für Objekt 6.000 € für Inventar |
|
schrittweise Erhöhung möglich bis zu folgenden Höchstsummen |
240.000 € für Objekt 40.000 € für Inventar (die Gesamtsumme für Objekt & Inventar ist max. 250.000 €) |
300.000 € für Objekt & Inventar (darüber auf Anfrage) |
300.000 € für Objekt 40.000 € für Inventar |
|
Prämien fürs Grundpaket bei Laufzeit 1 Jahr |
188,89 € / Jahr (15,74 € / Monat) |
223,13 € / Jahr (18,59 € / Monat) |
- |
|
Prämien fürs Grundpaket bei Laufzeit 3 Jahre |
- |
- |
158,12 € / Jahr (6) (13,45 € / Monat) (6) |
|
Wer kann den Antrag stellen |
volljährige Personen mit Wohnsitz oder Postanschrift in |
||
|
Deutschland |
Deutschland |
Deutschland Belgien, Dänemark, Frankeich, Niederlande, Österreich |
|
|
weitere detaillierte Produktinformationen |
 |
|
|
| Prospekt & Antrag (PDF zum download) |
Prospekt (pdf) | Prospekt (pdf) | Prospekt (pdf) |
|
Antragstellung per Onlineantrag |
 |
|
|
Welche Nutzung ist möglich und wo besteht Versicherungsschutz? |
|||
| Produktpartner der Campingversicherung | |
|
|
Wie kann das Objekt genutzt werden? |
|||
| privat genutzt & nicht ständig bewohnt |  |
|
|
| privat genutzt, nicht ständig bewohnt & teilweise vermietet | |
|
 |
|
ständig bewohnt (als Erst- bzw. Hauptwohnsitz) |
|
|
|
| dauerhaft vermietet | |
|
|
| auch beruflich genutzt |
|
|
|
Wo kann sich der Dauerstandplatz / das Objekt befinden ? |
|||
| auf Campingplatz / Mobilheimpark / Ferienpark | |
|
|
| auf privaten & umfriedeten Grundstück | |
|
|
| sonstiges Grundstück | |
|
|
| im Winterquartier / auf Winterstellplatz | |
|
|
In welchem Land kann sich der Dauerstandplatz / das Objekt befinden? |
|||
| Übersicht der Länder |
Deutschland (2)
Belgien (2) Dänemark (2)
Frankreich (2)
Griechenland (2)
Italien (2)
Kroatien (2)
Niederlande (2)
Österreich (2)
Portugal (2)
Schweden (2)
Spanien (2)
Tschechien (2)
Ungarn (2)
|
Deutschland |
Deutschland |
|
Antragstellung per Onlineantrag |
|
|
|
Was ist versichert? |
|||
Welche Objekte sind versicherbar? |
|||
| Produktpartner der Campingversicherung | |
|
|
| abgemeldeter oder zugelassener Standwohnwagen (1) | |
|
|
| Mobilheim / Chalet (1) | |
|
|
| Tiny House (auf Achse stehend) (1) | |
|
|
|
Zirkuswagen / Bauwagen (auf Achse stehend) (1) |
|
|
|
|
Wohnmobil / Reisemobil (nicht zugelassen) (1) |
|
|
|
|
Wohncontainer / Modulhaus (nicht fest mit Erdboden verbunden (1) |
|
|
|
|
Wohnkabine / Absetzkabine (fest am Domizil abgestellt und nicht auf Reisen) (1) |
|
|
|
| bis zu welchem Alter werden o.g. Objekte versichert |
bis 50 Jahre (Älter auf Anfrage mit Fotos) |
bis 50 Jahre (Älter auf Anfrage mit Fotos) |
bis 50 Jahre |
| Einschluss eines 2. Objekts auf dem gleichen Stellplatz | optional | optional |
optional |
| (1) Kein Versicherungschutz besteht während der Überführungsfahrt vom oder zum Dauerstellplatz oder Winterquartier oder anderweitigen Dauerstellplatz.
Das Bewegungsrisiko ist ausgeschlossen. Für kurzfriste Überführungen bis 7 Tage bieten wir eine separate >> Transportversicherung / Überführungskasko << an. Für Wohnkabinen / Absetzkabinen auf Reisen bieten wir eine separate >> Wohnkabinenversicherung / Absetzkabinenversicherung << an. |
|||
|
Für Objekte (wie Gartenhaus, Gartenlaube, Ferienhaus, Wochenendhaus, Bungalow, Modulhaus etc) welche fest mit dem Erdboden verbunden sind (z.B. durch ein Fundament), bieten wir ebenfalls Versicherungsschutz mit Allgefahrendeckung. Hierfür bieten wir eine separate >> Lauben-, Ferienhaus- & Wochenendhauversicherung << an. |
|||
mitversicherte Gebäudeteile / Nebenobjekte |
|||
| wintertaugliches Dauerstandzelt / Ganzjahreszelt | |
|
|
| fester An- oder Vorbau | |
|
|
|
Wohnwagenschutzdach (sturm- und schneelasttauglich und mit Objekt fest verbunden) |
|
|
|
| Terrassen nebst Überdachungen | |
|
|
| Markisen (mit Objekt fest verbunden) | |
|
|
| SAT-Anlage, Antennenanlage (mit Objekt fest verbunden) | |
|
|
| Solar- & Photovoltaikanlagen (mit dem Objekt fest verbunden) |
bis 1.000 € optional wahlweise bis 8.000 € oder 15.000 € |
(150 € Selbstbehalt) |
optional bis 8.000 € |
| Carport (ggfs als Alternative zum Schutzdach) | |
|
|
| Pavillons (mit Erdboden fest verbunden und mit harter Dachung) | |
|
|
| Nebengebäude / Garten- oder Gerätehütte | |
|
|
| Verglasung für Glas- & Gewächshäuser bis 20 qm Grundfläche | |
optional bis 6.000 € | optional bis 3.000 € |
| sonstige Grundstücksbestandteile (Mauern, Tore) |
bis 1.000 € optional bis 10.000 € über Outdoor-Paket |
optional bis 5.000 € über Outdoor-Paket |
bis 25% der VSu für Objekt, max. 20..000 € (6) |
mitversicherte Sachen / Hausrat / Inventar |
|||
| Sachen zur privaten Nutzung und persönlichen Bedarfs | |
|
|
| Loses Inventar wie Möbel, Teppiche, Geschirr | |
|
|
| elektrische und elektronische Geräte, Antennenanlagen | |
|
|
| optische & elektronische Geräte (Kameras, Videogeräte, Tablets / Notebooks) bei einem Einbruch |
bis 500 € optional bis 5.000 € über Diebstahl-Paket |
optional bis 3.000 € über Diebstahl-Paket |
|
| Krankenfahrstühle, Rasenmäher, Go-Karts, Modell- und Spielfahrzeuge | |
|
|
| Surf-und Kitesurfgeräte, Kanus, Schlauch-, Falt- oder Ruderboote inkl. Motoren | |
|
|
| Flugdrachen, Fall- oder Gleitschirme | |
|
|
| Wertsachen und Bargeld bis zu bestimmten Höchstgrenzen | |
|
|
|
Diebstahl von Fahrräder aus verschlossenem Objekt |
|
|
|
| Diebstahl aus unverschlossenem Objekt / Dauerstandzelt von Hausrat & Fahrrädern (ausgenommen Kunst- & Wertgegenstände) |
bis 500 € optional bis 3.000 € über Diebstahl-Paket |
bis 3.000 € |
bis 3.000 € (6) (ausgenommen Luft- und Wasserfahrzeuge, unabhängig von der Versicherungspflicht) |
|
Diebstahl von Hausrat & Fahrrädern außerhalb vom Objekt am Risikoort |
bis 500 € optional bis 3.000 € über Diebstahl-Paket |
optional bis 3.000 € über Diebstahl-Paket |
|
|
einfacher Diebstahl von Fahrrädern / E-Bikes / Pedelecs |
optional bis 5.000 € | ||
Schäden durch welche Gefahren sind versichert und wie hoch besteht der Schutz? |
|||
| Produktpartner der Campingversicherung | |
|
|
| Feuer / Brand, Blitzschlag, Explosion, Überschalldruckwellen, Anprall oder Absturz eines Kraft-, Luft- oder Wasserfahrzeugs, seiner Teile oder seiner Ladung; | |
|
|
| Überspannungsschäden |
bis 5.000 € für Objekt bis 2.500 € für Hausrat |
bis 10.000 €
für Objekt & Hausrat bis 1.000 €für Solar- & PV-Anlagen |
bis Versicherungssumme
für Objekt bis 1.000 € für Hausrat |
| Sturm ab Windstärke 8 / Hagel |
(250 € Selbstbehalt) (2) (5) |
(250 € Selbstbehalt) (5) |
(150 € Selbstbehalt) (5) (6) |
| Leitungswasser und Bruch- bzw. Frostschäden |
(250 € Selbstbehalt bei Schäden am Objekt) |
|
|
| Diebstahl und Raub vom Objekt | |
|
|
| Einbruchdiebstahl aus verschlossenem Objekt / Dauerstandtelt / Nebengebäude | |
|
|
| Objektbeschädigungen / Vandalismus im Zuge eines Einbruchs | |
|
|
|
Diebstahl aus unverschlossenem Objekt / Dauerstandzelt von Hausrat & Fahrrädern (ausgenommen Kunst- & Wertgegenstände) |
bis 500 € optional bis 3.000 € über Diebstahl-Paket |
bis 3.000 € |
bis 3.000 € (6) (ausgenommen Luft- und Wasserfahrzeuge, unabhängig von der Versicherungspflicht) |
| Diebstahl von Hausrat & Fahrrädern außerhalb vom Objekt am Risikoort |
bis 500 € optional bis 3.000 € über Diebstahl-Paket |
optional bis 3.000 € über Diebstahl-Paket |
|
| einfacher Fahrraddiebstahl außerhalb des Objekts | optional bis 5.000 € | ||
|
Überschwemmung / Hochwasser (ausgenommen durch Sturmflut, Sintflut, Deichbruch) |
250 € Selbstbehalt in D (2) 2.500 € Selbstbehalt außerhalb von D (2) Wartezeit 14 Tage ab Antragstellung (2) |
Selbstbehalt 10%, mind. 500€ / max. 5.000€ je Schaden (3) für Risiken in Zürszone 1 und 2 Wartezeit 14 Tage ab Versicherungsbeginn |
optional bis 4.000 € für Objekt und / oder 4.000 € für Hausrat für Risiken in Zürszone 1 bis 4 optional bis max. 20.000 € für Objekt und / oder bis max. 12.000 € für Hausrat, für Risiken in Zürszone 1 und 2 Selbstbehalt 50%, mind. 1.000 € je Schaden bei Risiken in Zürszone 3 und 4 Wartezeit 4 Wochen ab Versicherungsbeginn. (4) |
| Erdbeben, Erdsenkung, Erdrutsch, Schneedruck / Schneelast, Lawinen, Vulkanausbruch |
nur in Deutschland (250 € Selbstbehalt) (2) Wartezeit 14 Tage ab Antragstellung (2) |
(Selbstbehalt 10%, mind. 500€ / max. 5.000€ je Schaden) (4) Wartezeit 14 Tage ab Versicherungsbeginn |
|
| Schäden durch Tierbisse durch Nagetiere am versicherten Objekt oder Inventar |
optional bis 1.000 € über Outdoor-Paket |
optional bis 500 € über Outdoor-Paket |
bis 1.000 € (6) |
| grobe Fahrlässigkeit mitversichert bei Schäden |
bis zur Versicheurngssumme bei Schäden durch Brand, Explosion, Leitungswasser, Sturm und Hagel bei anderen Schäden bis 5.000 € |
bis 50.000 € | bis 20.000 € (6) |
| Schäden an beweglichen Sachen im Freien durch Feuer oder Leitungswasser |
optional bis 1.000 € über Outdoor-Paket |
optional bis 2.500 € über Outdoor-Paket |
|
| Schäden an beweglichen Sachen im Freien durch Sturm oder Hagel |
optional bis 500 € über Outdoor-Paket |
|
|
| reiner Vandalismus / mutwillige Sachbeschädigung Dritter |
optional wahlweise bis 5.000 € oder 10.000 € (150 € Selbstbehalt) |
optional wahlweise bis 5.000 € oder 10.000 € (150 € Selbstbehalt) |
|
| Sachschäden durch Mieter am Vermietobjekt |
optional bis 5.000 € über Vermieterpaket |
optional bis 5.000 € über Vermieterpaket |
|
Welche Kosten sind im Rahmen eines Schadens versichert? |
|||
| Hinweise zu den versicherten Kosten |
die versicherten Kosten stehen zusätzlich zur vereinbarten Versicherungssumme in Höhe von insgesamt 25% zur Verfügung |
die versicherten Kosten stehen zusätzlich zur vereinbarten Versicherungssumme in Höhe von insgesamt 25% zur Verfügung |
die nachstehend versicherten Kosten stehen nur innerhalb der vereinbarten Versicherungssumme zur Verfügung und nicht zusätzlich. Dies sollte bei der Wahl der Höhe der Versicherungssumme beachtet werden. |
| Kosten für die Wiederherstellung bzw. Reparatur | |
|
|
| Auf- und Wegräumen, | |
|
|
| Entsorgung und Abtransport | |
|
|
| Bewegung, Veränderung und Schutz zum Zweck der Wiederherstellung bzw. Wiederbeschaffung | |
|
|
| Entfernen, Aufräumen und Entsorgung für durch Sturm oder Blitzschlag umgestürzte Bäume inkl. Kosten für Neubepfanzung |
optional bis 1.000 € über Outdoor-Paket |
optional bis 1.000 € über Outdoor-Paket |
bis 1.000 € (6) |
| Entfernen von Bienen-, Wespen- oder Hornissennestern durch zertifizierte Kammerjäger |
optional bis 250 € / Jahr über Outdoor-Paket |
|
|
| Transport & Lagerung versicherter Sachen | bis 120 Tage | bis 120 Tage | bis 120 Tage |
| Hotelkosten, wenn Hauptwohnsitz |
bis 90 Tage max. 50 € / Tag |
bis 120 Tage max. 50 € / Tag |
bis 30 Tage max. 50 € / Tag (6) |
| Schlossänderungen nach einem Einbruch |
bis 100 € |
optional bis 500 € über Diebstahl-Paket |
|
| Schutz und Bewachung bis 72 Std. | |
optional bis 500 € über Diebstahl-Paket |
|
| Provisorische Sicherungsmaßnahmen nach einem Einbruch | |
optional bis 500 € über Diebstahl-Paket |
|
| Mietausfall, wenn Objekt vermietet |
optional bis 120 Tage, max. 50 € / Tag über Vermieter-Paket |
optional bis 120 Tage max. 100 € / Tag über Vermieter-Paket |
|
| Kosten für Wiederbeschaffung von amtlichen Ausweispapieren nach einem Einbruch |
optional bis 200 € über Diebstahl-Paket |
optional bis 200 € über Diebstahl-Paket |
|
|
Antragstellung per Onlineantrag |
|
|
|
Versicherungsumfang Glasbruchschutz |
|||
| Schutz für Verglasungen des Objektes & Mobiliars | |
|
|
| Schutz für Verglasungen von Kochflächen | |
|
|
Versicherungsumfang Haftpflichtschutz bei Schäden gegenüber Dritten |
|||
|
aus Standplatz & Objekt sowie Zubehör Personen-, Sach- und Vermögensschäden inklusive Abwehr unberechtigter Ansprüche |
optional, wahlweise bis 5 Mio, 10 Mio oder 20 Mio Euro |
optional, wahlweise bis 5 Mio, 10 Mio oder 20 Mio Euro |
optional bis 10 Mio Euro |
|
höhere Absicherung bis 50 Mio Euro über separaten Vertrag möglich |
|||
|
gesetzliche Haftpflicht aus der Vermietung des Objektes Personen-, Sach- und Vermögensschäden inklusive Abwehr unberechtigter Ansprüche |
optional über Vermieterpaket bis 5 Mio € |
optional über Vermieter-Haftpflicht bis 5 Mio € |
|
Prämien bei Laufzeit 1 inklusive Versicherungssteuer im Überblick & Vergleich |
|||
| Produktpartner der Campingversicherung | |
|
|
| Grundpaket / Mindestversicherungssumme bis |
30.000 € für Objekt 5.000 € für Inventar |
40.000 € für Objekt & Inventar |
40.000 € für Objekt 6.000 € für Inventar |
| Grundpaket / Mindestprämien | 188,89 € / Jahr | 223,13 € / Jahr | 179,28 € / Jahr |
| Erhöhung Grundpaket für Objekt & Nebengebäude um je 10.000,- Euro | 11,90 € / Jahr | 29,75 € / Jahr inkl. Hausrat mit Nachlässen ab bestimmten Summen |
16,20 € / Jahr |
| Erhöhung Grundpaket für Hausrat / Inventar um je 5.000,- Euro | 17,85 € / Jahr | siehe Objekt | 11,88 € / Jahr |
| Einschluss Elementarschutz für Objekt | inklusive (2) | inklusive (4) | 17,55 € / Jahr (bis 4.000 €) |
| inklusive (2) | inklusive (4) | 57,56 € / Jahr (bis 20.000 €) | |
| Einschluss Elementarschutz für Hausrat | inklusive (2) | inklusive (4) | 9,45 € / Jahr (bis 4.000 €) |
| inklusive (2) | inklusive (4) | 20,41 € / Jahr (bis 12.000 €) | |
| Einschluss/ Erhöhung für Solar- / Photovoltaikanlage am Objekt |
16,41 € / Jahr (bis 8.000 €) 32,82 € / Jahr (bis 15.000 €) |
inklusive | 19,44 € / Jahr (bis 8.000 €) |
| Einschluss Glasbruchschutz für Glas- und Gewächshäuser |
- |
35,70 € / Jahr (bis 6.000 €) |
21,60 € / Jahr (bis 3.000 €) |
| Einschluss Diebstahlpaket | 49,42 € / Jahr | 59,50 € / Jahr | - |
| Erhöhung Fahrraddiebstahl |
siehe Diebstahl-Paket | siehe Diebstahl-Paket |
11,79 € / Jahr (um 1.500 €) 23,58 € / Jahr (um 3.000 €) 39,31 € / Jahr (um 5.000 €) |
| Einschluss reiner Vandalismus je 5.000 Euro | 56,60 € / Jahr | 59,50 € / Jahr | - |
| Einschluss Outdoorpaket | 30,89 € / Jahr | 23,80 € / Jahr | - |
| Einschluss Vermieterpaket | 40,38 € / Jahr | 30,00 € / Jahr | - |
| Einschluss Vermieter-Haftpflicht | siehe Vermieterpaket | 30,00 € / Jahr | - |
| Einschluss 2. Objekt auf gleichem Standplatz im Grundpaket |
43,44 € / Jahr | 44,63 € / Jahr | 48,60 € / Jahr |
| Einschluss Standplatzhaftpflicht bis 5 Mio Deckung | 25,00 € / Jahr | 25,00 € / Jahr | - |
| Einschluss Standplatzhaftpflicht bis 10 Mio Deckung | 31,14 € / Jahr | 37,50 € / Jahr | 19,98 € / Jahr |
| Einschluss Standplatzhaftpflicht bis 20 Mio Deckung | 41,53 € / Jahr | 45,00 € / Jahr | - |
| höhere Absicherung bis 50 Mio Euro |
über separaten Vertrag möglich >> hier mehr erfahren |
||
| bei Laufzeit 3 Jahren | - | - |
10% Nachlass |
| Onlinenachlass bei Nutzung Kundenportal |
inklusive |
- |
- |
| Bei 1 Vorschaden (auch unversichert) in letzten 5 Jahren | individuelle Prüfung | individuelle Prüfung | Zuschlag von 35% |
| mögliche Zahlweise (Nachlässe / Zuschläge) |
Jährlich Halbjährlich +2% Vierteljährlich +3% Monatlich +4% |
Jährlich Halbjährlich +3% Vierteljährlich +5% |
Jährlich mit -2% Skonto, Halbjährlich Vierteljährlich Monatlich |
|
Antragstellung per Onlineantrag |
|
|
|
| Prospekt & Antrag (PDF zum download) | Prospekt (pdf) | Prospekt (pdf) | Prospekt (pdf) |
|
weitere detaillierte Produktinformationen |
|
|
|
| Verbraucherinformation & Versicherungsbedingungen(PDF zum download) | Bedingungen (pdf) | Bedingungen (pdf) | Bedingungen (pdf) |
| Sie haben noch Fragen oder wünschen eine Beratung? |
Gerne stehen wir Ihnen für Fragen zu den Produkten oder für eine Beratung zur Verfügung. Telefonisch erreichen Sie unter +493514706577 oder stellen Sie Ihre Frage(n) über unsere Kontaktanfrage. |
||
Legende / Hinweise |
|||
| (1) Das Bewegungsrisiko ist ausgeschlossen. Es besteht kein Versicherungsschutz während der Überführungsfahrt vom oder zum Dauerstellplatz oder Winterquartier oder anderweitigen Dauerstellplatz. Dafür bieten wir eine spezielle Transportversicherung / Überführungskasko an. | |||
|
(2) Für die Gefahren Sturm & Hagel gilt eine Wartezeit von 5 Tagen ab Antragstellung, beginnend 0 Uhr ab dem Folgetag nach Antragseingang. Für die erweiterte Elemetarschadendeckung gilt eine Wartezeit von 14 Tagen, ab Antragstellung, beginnend 0 Uhr ab dem Folgetag nach Antragseingang. Diese Regelungen entfallen, wenn bereits ein Vertrag mit aufrechtem Versicherungsschutz für die genannten Elementargefahren inkl. Überschwemmung bei einem anderen Versicherungsunternehmen nachweislich unmittelbar bestanden hat. Bei der erweiterten Elementarschadendeckung besteht kein Versicherungsschutz bei Überschwemmungen / Hochwasser durch Sturmflut, Sintflut oder Deichbruch. Das Überschwemmungsrisiko wird weiterhin ausgeschlossen, wenn der Versicherer dies nach Antragstellung in der Police explizit ausschliesst, z.B. wenn sich der Dauerstandplatz in unmittelbarer Nähe (ca 500 m) zu einem fließenden Gewässer oder dem Meer befindet oder nicht ca 10 m über dem Meeresspiegel. Es besteht generell kein Versicherungsschutz für Schäden durch Überschwemmung / Hochwasser für Standorte in folgenden Ländern: Kroatien, Lettland, Niederlande, Polen, Rumänien, Slowakei und Ungarn. Es besteht generell kein Versicherungsschutz für Schäden durch Erdbeben, Erdsenkung, Erdrutsch, Erdfall, Schneedruck / Schneelast, Lawinen, Muren Vulkanausbruch für Risikoorte / in Ländern außerhalb von Deutschland. |
|||
| (3) Es besteht kein Versicherungsschutz bei Überschwemmungen durch Sturmflut / Sintflut / Deichbruch.Das Überschwemmungsrisiko ist weiterhin ausgeschlossen, wenn der Versicherer dies nach Antragstellung & Risikoprüfung in der Police explizit ausschliesst.Es gilt eine Wartezeit von 14 Tagen ab Versicherungsbeginn. Diese Wartezeit entfällt, wenn bereits ein Vertrag mit aufrechtem Versicherungsschutz für die genannten Elementargefahren inkl. Überschwemmung bei einem anderen Versicherungsunternehmen nachweislich unmittelbar bestanden hat. | |||
| (4) Der Versicherungsschutz beginnt nach einer Karenzfrist (Wartezeit) von 4 Wochen ab Einlangen des Versicherungsantrages/der elektronisch erfassten Daten beim Versicherer, frühestens jedoch nach Ablauf von 4 Wochen ab dem allenfalls später beantragten/elektronisch erfassten Beginnzeitpunkt. Diese Karenzfrist entfällt, wenn bereits ein Vertrag mit aufrechtem Versicherungsschutz für die genannten versicherten Gefahren (erweiterte Elementargefahren) bei der Oberösterreichischen Versicherung AG oder einem anderen Versicherungsunternehmen unmittelbar bestanden hat. Es besteht kein Versicherungsschutz bei Überschwemmungen durch Sturmflut / Sintflut / Deichbruch. |
|||
| (5) Nicht versichert sind Beschädigungen und Beeinträchtigungen, die nur optischer / kosmetischer Natur sind (z.B. Kratzer, Schrammen, Dellen, etc.) und die Funktionalität des versicherten Objekts / Sache nicht beeinträchtigen. | |||
| (6) es handelt sich um exklusive Sonderleistungen von CampingAssec - Kellert Versicherungsmakler GmbH & Co. KG | |||
|
Es handelt sich lediglich um eine schemenhafte Gegenüberstellung. Es wurden die aktuellen Vertragsbedingungen und Prämien herangezogen. Es gelten ausschließlich die dem jeweiligen Vertrag zu Grunde liegenden gültigen Vertragsbedingungen der jeweiligen Versicherungsgesellschaft. Alle Angaben Stand 07.2026 und ohne Gewähr. Irrtümer vorbehalten. © CampingAssec - Kellert Versicherungsmakler GmbH & Co. KG |
|||
| Download: Vorlage zur Kündigung von bestehenden Verträgen (pdf) | |||
Dauercamping Versicherungen im Vergleich und Überblick
Neben unseren exklsuiven Sonderkonzepten zur Dauercamping Versicherung mit unseren Partnern "Agencio", "HVS" und der "Oberösterreichischen",
gibt es noch weitere Versicherer am Markt, welche dafür Produkte anbieten, wie z.B.:
ADAC, Allianz, Alte Leipziger, Basler, DEVK, ERGO, Generali, Kravag / R+V und Zurich.
>> hier können Sie einen Vergleich der Leistungen vornehmen <<
FAQ und Hinweise zu den Dauercamping Versicherungen von CampingAssec
Bei den von CampingAssec angebotenen Dauercampingversicherungen gibt es einige Unterschiede zu den Annahmen von den zu versichernden Objekten, den Nebenobjekten und den versicherten Leistungen, Kosten und Gefahren und möchten demzufolge noch folgende Hinweise geben.
Diese Objekte versichern wir:
Mir den von CampingAssec angebotenen Dauercampingversicherungen können folgende Objekte abgesichert werden, welche sich dauerhaft auf einem Dauercampingplatz, Ferienpark oder auch einem privaten und umfriedeten Grundstück befinden:
- zugelassene oder abgemeldete bzw. ohne amtliche Kennzeichen versehene Wohnwagen / Caravan
- Mobilheime / Chalet, Zirkuswagen, Bauwagen, Tiny House auch wenn die Objekte selbstgebaut wurden
- nicht zugelassene und dauerhaft abgemeldete Wohnmobile / Reisemobile
- Wohncontainer, Modulhäuser, Minihäuser,
Voraussetzung ist, dass diese Objekte nicht fest mit dem Erdboden verbunden sind wie z.B. ein Wochenendhaus oder Bungalow und ggfs. bewegt werden können, hilfsweise auch mit einem Kran oder ähnliches.
Das ist zusätzlich versichert:
Neben den o.g. Hauptobjekten sind bei den Dauercampingversicherungen mitversichert:
- das winterfeste Dauerstandzelt / Ganzjahreszelt oder ein fester Vorbau inkl. der Fußboden
- ein sturmfestes Schutzdach / Hagelschutzdach des Wohnwagens / Objektes
- Markisen sowie Terrassen nebst Überdachungen
- Nebengebäude wie Gartenhütten, Geräte- / Werkzeughütten, Sanitärhäuser, Carports
- Antennen- und SAT-Anlagen
- Pavillons mit harter Bedachung und wenn fest mit dem Erdboden verbunden.
Ist kein hartes Dach vorhanden, besteht kein Versicherungsschutz durch Beschädigung durch Sturm oder Hagel des Daches / der Plane.
Bitte beachten Sie, dass je nach Versicherungspaket die o.g. Nebenobjekte ggfs. nur gegen Mehrbeitrag eingeschlossen werden können.
Sind noch weitere oder andere Objekte auf Ihrem Standplatz vorhanden, so informieren Sie sich bitte, ob diese im Versicherungsschutz eingeschlossen sind oder nehmen Sie Kontakt mit uns auf.
Hinweise zu Gegenständen im Freien im Rahmen der Dauercampingversicherungen:
Bei manchen Dauercamper Versicherungen sind Gegenstände im Freien nicht oder nur zum Teil versichert.
Sonstige Grundstücksbestandteile wie Mauern, Tore, Zäune und Außenanlagen des Dauercampingplatzes sind je Produkt bis 1.000 Euro, bis 5.000 Euro oder optional bis 10.000 Euro je Schadensfall versichert.
Hinweis zu Einbruchdiebstahlschäden im Rahmen der Dauercampingversicherungen:
Beide von CampingAssec angebotenen Dauercamping Versicherungen bieten Schutz bei Einbruchdiebstahl sowie Raub und Vandalismus im Zuge eines Einbruchdiebstahls und deren Folgeschäden. Dies bedeutet, dass auch Beschädigungen am Objekt (Standwohnwagen, Mobilheime / Chalet, Zirkuswagen, Bauwagen, Tiny House) infolge des Einbruchs über die Hausratdeckung mitversichert sind. Kalkulieren Sie deshalb bitte die Versicherungssumme nicht zu knapp.
Der einfache Vandalismus wie z.B. Graffitischäden ist jedoch nicht versichert
Was gibt es beim Dauerstandzelt zu beachten?
Das Dauerstandzelt / Ganzjahreszelt muss ein festes Gestänge haben und sturm- und schneelasttauglich sein. Weiterhin sollte dies bei Nichtanwesenheit durch mindestens ein Vorhängeschloss verschlossen sein. Dies ist zwar nicht zwingend vorgeschrieben, aber wenn es nicht verschlossen ist, wird der Tatbestand des Einbruchs nicht erfüllt und der Versicherer ist von der Leistung durch Einbruchdiebstahl befreit und ersetzt nicht die gestohlenen Gegenstände und Sachen.
Hinweis zu Schäden durch Elementargefahren im Rahmen der Dauercampingversicherungen:
Als Elementargefahren gelten Überschwemmungen / Hochwasser, Erdbeben, Erdrutsche, Erdsenkungen, Lawinen, Schneedruck / Schneelast und Vulkanausbrüche. Überschwemmungen wie Sintflut, Sturmflut und Deichbruch gehören haben nicht zu den klassischen Elementargefahren und sind daher nicht versichert.
Bei unseren exklusiven Dauercampingversicherungen mit Allgefahrendeckung sind diese Elementargefahren eingeschlossen. Bitte beachten Sie aber die länderspezifischen Regelungen in der Übersicht je Produkt, da nicht in jedem Land die kompletten Elementargefahren versichert sind. Weiterhin wird, je nach Standort des Dauercampingstellplatzes zu einem fliesenden Gewässer oder Meer, das Überschwemmungsrisiko ausgeschlossen. Diese Regelungen finden Sie dann als besonderen Hinweis in dem vom Versicherer / Assekuradeur erstellten Versicherungsschein.
Hinweis zum Versicherungswert im Rahmen der Dauercampingversicherungen:
Natürlich bevorzugen die meisten Dauercamper eine Versicherung Ihres Hab und Gutes zum Neuwert. Einige Campingversicherungsprodukte, wie die von AACHEN MÜNCHENER, ADAC, ALLIANZ, ALTE LEIPZIGER, AXA, BASLER, DEVK, ERGO, HUK, R+V / KRAVAG-LOGISTIC, bieten aber nur zum Teil eine Versicherung auf Neuwert an oder versichern nur den Zeitwert oder haben eine Klausel die besagt: „Versicherungswert ist der Wiederbeschaffungspreis (Neuwert). Ist der sich aus Alter, Abnutzung und Gebrauch ergebende Zeitwert einer Sache niedriger als 40 oder 50 % des Neuwertes, ist Versicherungswert nur der Zeitwert. Wann dies dann zum Tragen kommt, kann Ihnen aber keiner sagen.
Bei unseren exklusiven Dauercampingversicherungen mit Allgefahrendeckung haben wir den Entschädigungswert auf eine transparente und verbraucherfreundliche Regelung gelegt und ist wie folgt geregelt:
Bei Totalschäden gilt:
Wenn versicherte Sachen (Standwohnwagen, Mobilheime / Chalet, Zirkuswagen, Bauwagen, Tiny House) völlig zerstört werden, ersetzen wir den Neuwert zum Zeitpunkt des Eintritts des Versicherungsfalles, wenn die versicherte Sache zum Schadenszeitpunkt je Produkt nicht älter als 3 Jahre oder 5 Jahre ist. Neuwert ist der Betrag, der zum Eintritt des Versicherungsfalles aufzuwenden ist, um Sachen gleicher Art und Güte in neuwertigem Zustand herzustellen oder zu ersetzen. Wenn versicherte Sachen abhandenkommen oder älter sind als 3 Jahre (maßgeblich ist das Herstellungsdatum / Kaufdatum), ersetzen wir den Wiederbeschaffungswert. Wiederbeschaffungswert ist der Betrag, der zum Zeitpunkt des Eintritts des Versicherungsfalles aufzuwenden ist, um eine wirtschaftlich gleichwertige Ersatzsache zu erwerben.
Ein Totalschaden liegt vor, wenn die erforderlichen Kosten der Reparatur der versicherten Sache den Gemäß Alter zu ersetzenden Wert, maximal jedoch die mit uns vereinbarte Höchstversicherungssumme der Sache, übersteigen. Für das Alter des Objektes ist das Herstellungsdatum maßgeblich, für alle anderen erstmalig beim Händler neu erworbenen Sachen das Kaufdatum. Ist dies im Schadensfall nicht nachweisbar oder unbekannt oder wurden versicherte Sachen anders erworben (z.B. gebraucht gekauft oder geschenkt), wird grundsätzlich nur der Wiederbeschaffungswert ersetzt. Die Mehrwertsteuer erstatten wir nur, wenn und soweit diese tatsächlich für Sie angefallen ist und Sie nicht zum Vorsteuerabzug berechtigt sind.
Bei Teilschäden gilt:
Wenn versicherte Sachen (Standwohnwagen, Mobilheime / Chalet, Zirkuswagen, Bauwagen, Tiny House) teilweise beschädigt werden, ersetzen wir die notwendigen Reparaturkosten zum Zeitpunkt des Eintritts des Versicherungsfalles höchstens jedoch den ortsüblichen Wiederbeschaffungswert Reparaturwert zum Zeitpunkt des Eintritts des Versicherungsfalles.
Hinweis zur richtigen Wahl der Höhe der Versicherungssummen:
Versicherungssumme fürs Objekt
Hier sollte man alle Werte des Wohnwagens, Mobilheim / Chalet, Bauwagen oder Tinyhouse sowie die Werte (falls vorhanden) vom Dauerstandzelt / Ganzjahreszelt / festen Vorbau, der Terrasse nebst Überdachung, dem Schutzdach, dem Gartenhaus, dem Geräteschuppen, Carport, der SAT Anlage und weiterem Gebäude- oder Grundstückszubehör in Betracht ziehen.
Zu beachten gilt, dass auch etwaige weitere Kosten wie Aufräumungs-, Abbruch-, Bewegungs-, Entsorgungskosten mitversichert sind, welche unter die vereinbarte Höchstentschädigung fallen.
>> Wählen Sie daher die Entschädigungshöchstsumme nicht zu gering.
Im Grundpaket beträgt die Entschädigungsobergrenze je nach Produkt 30.000 Euro oder 40.000 Euro und kann je Produkt bis auf 200.000,- € erhöht werden.
Unabhängig davon, wird vom Versicherer im Schadensfall auf den Einwand der Unterversicherung bis zu einer bestimmten Summe verzichtet.
Versicherungssumme für den Hausrat, das Inventar und bewegliche Sachen
Hier sollte man alle Werte für des Hausrates und des Inventars in Betracht ziehen, wie Möbel, Bestuhlung, Teppiche, Vorhänge, Bekleidung, Geschirr, elektrische und elektronische Geräte, Markisen, Antennenanlagen, selbstfahrende Krankenfahrstühle, Rasenmäher, Go-Karts, Kanus, Ruder-, Falt- und Schlauchboote einschließlich ihrer Motoren sowie Surf- und Kitesurfgeräte, Fall- und Gleitschirme sowie nicht motorisierte Flugdrachen.
Auch hier gilt, dass auch etwaige weitere Kosten wie für die Aufräumung, Transport, Lagerung, Bewegung, Entsorgung, Bewachung mitversichert sind, welche unter die vereinbarte Höchstentschädigung fallen.
Im Grundpaket beträgt die Entschädigungsobergrenze je Produkt 5.000 Euro oder 6.000 Euro und kann individuell nach Ihrem Bedarf erhöht werden.
Unabhängig davon, wird vom je Produkt & Versicherer im Schadensfall auf den Einwand der Unterversicherung verzichtet.
Hinweis zu den versicherten Kosten im Rahmen der Dauercampingversicherungen:
Einige Campingversicherungsprodukte, wie die von AACHEN MÜNCHENER, ADAC, ALLIANZ, ALTE LEIPZIGER, AXA, DEVK, ERGO, HUK, R+V / KRAVAG-LOGISTIC, bieten nur eine standardmäßige Absicherung der Kosten für Wiederherstellung inkl. Fracht- und Transportkosten an.
Je nach Produkt sind bei den von CampingAssec angebotenen Dauercampingversicherungen unterschiedliche Kosten im Schadensfall mitversichert.
Nachstehend finden Sie eine beispielhafte Auflistung der versicherten Kosten im Rahmen unserer Dauercamping-Exklusiv-Versicherung mit Allgefahrendeckung:
Folgende Kosten sind bei Schäden am Objekt (Standwohnwagen, Mobilheime / Chalet, Zirkuswagen, Bauwagen, Tiny House) sind beispielhaft versichert:
Für das Auf-, das Wegräumen, die Entsorgung und den Abtransport zerstörter und beschädigter versicherter Sachen.
Die aufzuwenden sind, weil zum Zweck der Wiederherstellung oder Wiederbeschaffung versicherter Sachen andere Sachen bewegt, verändert oder geschützt werden müssen.
Für Transport und Lagerung versicherter Sachen, solange die Lagerung am Versicherungsort nicht möglich oder zumutbar ist, je nach Produkt max. aber bis 120 Tage.
Für die Unterbringung im Hotel oder in einer vergleichbaren Unterkunft im Falle der Unbewohnbarkeit des Gebäudes (falls es sich um den Erst- bzw. Hauptwohnsitz handelt) bis zur Wiederbewohnbarkeit, je nach Produkt höchstens jedoch für bis 120 Tage.
Für den Ausfall von Mieteinnahmen bei vermieteten Gebäuden, je nach Produkt höchstens jedoch für bis 120 Tage
Für den Schutz (z. B. Bewachung) versicherter Sachen, max. bis 72 Stunden
>> Die zusätzlichen Kosten werden insgesamt bis zu 25 % der Versicherungssumme über die Versicherungssumme hinaus ersetzt, auf Weisung des Versicherers entstandene Kosten insgesamt bis zu 100 % der Versicherungssumme.
Folgende Kosten sind bei Schäden am Inventar / Hausrat je Dauercampingversicherung beipielhaft versichert:
Für das Auf-, das Wegräumen, die Entsorgung und den Abtransport zerstörter und beschädigter versicherter Sachen.
Die aufzuwenden sind, weil zum Zweck der Wiederherstellung oder Wiederbeschaffung versicherter Sachen andere Sachen bewegt, verändert oder geschützt werden müssen.
Für Transport und Lagerung versicherter Sachen, solange die Lagerung am Versicherungsort nicht möglich oder zumutbar ist, max. aber für 120 Tage.
Für den Schutz (z. B. Bewachung) versicherter Sachen, max. bis 72 Stunden.
Für Schlossänderungen, wenn Schlüssel abhandengekommen.
Hinweis zur Selbstbeteiligung / Selbstbehalt im Schadenfall:
Für Schäden durch bestimmte Gefahren ist je nach Produkt und versichertes Ereignis ein Selbstbehalt vereinbart: Dies gilt vor allem bei Schäden durch Sturm ab Windstärke 8 oder Hagel, Aber auch bei den Elementargefahren wie Überschwemmung / Hochwasser, Erdbeben, Erdsenkung, Erdrutschgilt ein fester Selbstbehalt.
Welcher Selbstbehalt und in welcher Höhe gilt, entnehmen sie bitte dem Produktüberblick / Vergleich.
Hinweis zur Haftpflichtversicherung für den Standplatz von Dauercampern:
Immer wieder kommt es leider zu Haftpflichtschäden auf dem Standplatz auf Dauercampingplätzen durch den Standwohnwagen mit Vorzelt, dem Mobilheim / Chalet, Tiny House, Bauwagen, dem Wochenendhaus oder dem sonstigen Standplatzzubehör. Nicht immer kommt für den entstandenen Sachschaden bzw. Personenschaden beim Campingplatznachbarn oder bei der Standplatzeinrichtung eine private Haftpflichtversicherung dafür auf (sofern überhaupt eine Haftpflicht Versicherung vorhanden ist), da dieser Versicherungsschutz leider bei vielen Privathaftpflichtversicherungen fehlt oder nicht vereinbart werden kann oder der abgemeldete Wohnwagen / das Mobilheim keine KFZ-Haftpflicht hat.
Wichtig: Die KFZ-Haftpflicht eines zugelassenen Wohnwagens gilt nur für die Gefährdung aus dem Wohnwagen als solches. Schäden aus dem Standplatz heraus, sind darüber nicht abgesichert.
Mögliche Situationen sind denkbar, wodurch auf einem Dauercampingplatz durch die Wohnwagen, und / oder Vorzelte, Mobilheime oder Nachbargebäude Ihrer umliegenden Nachbarn beschädigt bzw. vernichtet werden oder im schlimmsten Falle auch andere Person verletzt:
* Ihr Wohnwagen / Mobilheim / Tiny House / Wochenendhaus brennt und das Feuer greift über
* die Gasleitung oder Dichtungen des Gasgrills sind beschädigt und dieser explodiert
* Gartenmöbel findet man durch Sturm im Wohnwagen, Mobilheim oder Zelt des Nachbarn wieder
Die Schadenersatzforderungen können enorm sein, denn der Gesetzgeber hat die Pflicht zum Schadenersatz klar im Bürgerlichen Gesetzbuch, §823 BGB geregelt:
Wer vorsätzlich oder fahrlässig das Leben, den Körper, die Gesundheit, die Freiheit, das Eigentum oder ein sonstiges Recht eines anderen widerrechtlich verletzt, ist dem Anderen zum Ersatz des daraus entstehenden Schadens verpflichtet.
Die Ersatzpflicht ist der Höhe nach sowie zeitlich unbegrenzt und man haftet mit gegenwärtigen und zukünftigen Einkommen / Vermögen und kann daher existenzbedrohliche Größenordnungen erreichen. Die Versicherungssumme der Haftpflichtversicherung sollte daher hoch genug gewählt werden.
Um bestehende Versicherungslücken von Dauercampern oder Besitzern eines Mobilheim, Tiny House oder Bauwagen gerade auf dem Dauercampingplatz oder Mobilheimstellplatz so gering wie möglich zu halten, bieten wir für eine zusätzliche Standplatzhaftpflichtversicherung als Ergänzung der Dauercampingversicherung an.
Hinweis zu Schäden durch Umzug des Dauerstellplatzes oder Transport des Objektes
Sonstige häufige Fragen zu den Dauercampingversicherungen von CampingAssec
Wer ist Ansprechpartner zu den Produkten?
Als „CampingAssec“, ein Label der "Kellert Versicherungsmakler GmbH & Co. KG" in Dresden haben wir uns als Spezialversicherungsmakler für Versicherungen rund ums Camping & Dauercamping etabliert und die von uns angebotenen Dauercampingversicherungen sind Sonderversicherungskonzepte unseres Hauses und können demzufolge nur von uns in der Form angeboten werden. Nehmen Sie bitte daher während unserer Bürozeiten mit uns telefonisch Kontakt auf unter +49 351 4706577oder nutzen unser >>> Kontaktformular.
Da wir größten Wert auf zufriedene Kunden sowie Transparenz und Service legen, ist es uns wichtig, dass vor Abschluss des Antrages alle Fragen geklärt sind.
Wer kann diese Dauercampingversicherungen abschließen?
Einen Antrag auf Versicherungsschutz können alle volljährigen Personen stellen, welche Ihren Haupt- bzw. Nebenwohnsitz mit Postanschrift in Deutschland oder Österreich haben.
Wie beantragt man eine Dauercampingversicherung für den Standwohnwagen, Mobilheim / Chalet, Tiny House, Bauwagen, Zirkuswagen, Wohncontainer ?
Wir bieten Ihnen hierfür 2 Möglichkeiten:
Nach Absendung des Onlineformulars erhalten Sie eine Antragseingangsbestätigung und nach Antragsbearbeitung eine Kopie des gestellten Antrages mit weiteren Informationen.
Sollte eine Emailadresse angegeben sein, erhalten Sie auch hier von uns eine Antragseingangsbestätigung.
In beiden Fällen erhalten Sie innerhalb von nur wenigen Tagen ihren Versicherungsschein / Police zur beantragten Dauercamperversicherung per eMail oder auf Wunsch auch per Post vom jeweiligen Versicherer oder Assekuradeur.
Wer sind unsere Versicherungspartner?
Unsere Hauptpartner im Bereich der Dauercampingversicherungen sind die „agencio Versicherungsservice AG", die „HVS - Hamburger Versicherungs-Service AG“ sowie die "Oberösterreichische Versicherung".
Die „Agencio Versicherungsservice AG" mit Sitz in Westerstede ist ein modernes und digtales Unternehmen mit dem wichtigen Blick auf nachhaltige Prozesse und Versicherungslösungen.
Die „HVS - Hamburger Versicherungs-Service AG“ ist seit 15 Jahren erfolgreich auf dem Markt mit speziellen Versicherungslösungen tätig und ist Teil der Carl Rieck – Unternehmensgruppe, einem Hamburger Traditionsunternehmen mit 170jähriger Firmengeschichte. Risikoträger / Versicherer ist ein Konsortium bestehend aus folgenden Gesellschaften: Allianz Versicherung, Alte Leipziger Versicherung, AXA Versicherung, ERGO Versicherung und Gothaer Versicherung.
Die "Oberösterreichische Versicherung" mit Niederlassung in Deutschland ist eine der ältesten Versicherungsgesellschaften mit Sitz in Linz / Österreich und blickt auf eine über 200jährige Tradition zurück. Sie gehört zu den verlässlichsten und nachhaltigsten Versicherungspartnern und ist seit Januar 2014 in Deutschland tätig. Für den Vertrag gilt deutsches Recht. In 2016 wurde die Oberösterreichische Versicherung AG mit dem Scoring "ausgezeichnet" bewertet.
Die "Ostangler Versicherung" (Ostangler Brandgilde VVaG) ist eines der ältesten, unabhängigen Sachversicherungsunternehmen in Deutschland. Gegründet wurde die Ostangler Brandgilde 1788 in Angeln, im Norden von Schleswig-Holstein.
Ist Versicherungsschutz auch außerhalb von Deutschland möglich?
Ja. Mit der Dauercamping-Exklusiv-Versicherung mit „AGENCIO“ sind auch Objekte / Dauercampingstellplätze in folgenden Ländern versicherbar:
Belgien, Bulgarien, Dänemark, Estland, Finnland, Frankreich, Griechenland, Irland, Italien, Kroatien, Lettland, Litauen, Luxemburg, Malta, Niederlande, Österreich, Polen, Portugal, Rumänien, Schweden, Slowakei, Slowenien, Spanien, Tschechien, Ungarn und Zypern.
Häufig gestellte Fragen zu den Dauercampingversicherungen mit Allgefahrendeckung von CampingAssec
Wir möchten hier noch einmal detalliert auf einige Punkte zu unseren exklusiven Dauercampingversicherungen mit Allgefahrendeckung etwas genauer eingehen und häufige gestellte Fragen beantworten.
▼ Bei welcher Versicherungsgesellschaft ist man versichert?
Für unsere exklusiven Dauercamperversicherungen mit Allgefahrendeckung konnten wir folgende Versicherungspartner gewinnen.
Die „Agencio Versicherungsservice AG" mit Sitz in Westerstede ist ein modernes und digtales Unternehmen mit dem wichtigen Blick auf nachhaltige Prozesse und Versicherungslösungen.
Die „HVS - Hamburger Versicherungs-Service AG“ ist seit 15 Jahren erfolgreich auf dem Markt mit speziellen Versicherungslösungen tätig und ist Teil der Carl Rieck – Unternehmensgruppe, einem Hamburger Traditionsunternehmen mit 170jähriger Firmengeschichte. Risikoträger / Versicherer ist ein Konsortium bestehend aus folgenden Gesellschaften: Allianz Versicherung, Alte Leipziger Versicherung, AXA Versicherung, ERGO Versicherung und Gothaer Versicherung.
Die "Oberösterreichische Versicherung" mit Niederlassung in Deutschland ist eine der ältesten Versicherungsgesellschaften mit Sitz in Linz / Österreich und blickt auf eine über 200jährige Tradition zurück. Sie gehört zu den verlässlichsten und nachhaltigsten Versicherungspartnern und ist seit Januar 2014 in Deutschland tätig. Für den Vertrag gilt deutsches Recht. In 2016 wurde die Oberösterreichische Versicherung AG mit dem Scoring "ausgezeichnet" bewertet.
Die "Ostangler Versicherung" (Ostangler Brandgilde VVaG) ist eines der ältesten, unabhängigen Sachversicherungsunternehmen in Deutschland. Gegründet wurde die Ostangler Brandgilde 1788 in Angeln, im Norden von Schleswig-Holstein.
▼ Ist Versicherungsschutz auch außerhalb von Deutschland möglich?
Ja. Mit der Dauercamping-Exklusiv-Versicherung mit „AGENCIO“ sind auch Objekte / Dauercampingstellplätze in folgenden Ländern versicherbar:
Belgien, Bulgarien, Dänemark, Estland, Finnland, Frankreich, Griechenland, Irland, Italien inkl. Sardinien, Kroatien, Lettland, Litauen, Luxemburg, Malta, Niederlande (Holland, Zeeland) , Österreich, Polen, Portugal, Rumänien, Schweden, Slowakei, Slowenien, Spanien, Tschechien, Ungarn und Zypern.
▼ Welche Objekte sind über die Dauercampingversicherungen versicherbar?
Bei beiden exklusiven Dauercamperversicherungen von CampingAssec können folgende Objekte versichert werden:
abgemeldete oder zugelassene Standwohnwagen, Mobilheime, Chalets, Tiny House, Bauwagen, Schäferwagen, Zirkuswagen, Wohncontainer
wenn folgende Vorrausetzungen erfüllt sind:
- die Objekte sind dauerhaft abgestellt (versichert ist nur das Standrisiko)
- nicht fest mit dem Erdboden verbunden
- nicht älter als 50 Jahre sind oder wurden saniert
Wenn Sie sich nicht sicher sind, ob Ihr Objekt die Voraussetzungen erfüllt, so nehmen Sie mit uns Kontakt auf.
Weiterhin sind neben den o.g. Objekten noch folgende Sachen versichert:
- sturm- und wintertaugliche und Dauerstandzelte / Vorzelte / Ganzjahreszelte oder feste Vorbauten,
- Wohnwagenschutzdach und sonstige Schutzdächer, Terrassen nebst Überdachung,
- Solar- und Photovoltaik-Anlagen, wenn diese mit dem Objekt fest verbunden sind
Weiterhin sich in unmittelbarer Nähe des versicherten Objekts stehenden und fest mit dem Erdboden verbundenen Nebengebäude bzw. Grundstücksbestandteile in massiver Bauweise aus Holz, Metall, Stein, o.ä. wie Carport, Gartenhäuschen, Werkzeughütte, Geräteschuppen, Mauern, Tore, Zäune, Fußböden.
Nicht mitversichert sind:
- Reisezelte, Luftzelte, Vorratszelte, Fahrradzelte o.ä., welche nicht den Charakter eines Dauerstandzeltes / Ganzjahreszeltes vorweisen
- Sicht- und Windschutzeinrichtungen aus Planen, Folien, Stoffen, welche nicht Bestandteile des Dauerstandzeltes / Ganzjahreszeltes sind - Pavillons in Leichtbauweise und / oder ohne feste Bedachung wie Plane, Stoff, Folie etc.
- Überdachungen aus Planen, Folien und einfachem Kunststoff, ausgenommen sind Doppelstegplatten
▼ Was gibt es für zugelassene Wohnwagen innerhalb der Dauercampingversicherungen zu beachten?
Es besteht Versicherungsschutz über die Dauercamperversicherungen als "Standrisiko", wenn der zugelassene Wohnwagen dauerhaft auf einem Campingplatz / Ferienpark / Mobilheimpark, einem privaten Grundstück oder im Winterquartier abgestellt ist und nicht auf eigener Achse am Verkehr auf öffentlichen Straßen, Wegen oder Plätzen teilnimmt.
Kein Versicherungsschutz über diese Dauercampingversicherungen besteht während der Überführungsfahrt vom oder zum Dauerstellplatz oder Winterquartier oder anderweitigen Dauerstellplatz. Das Bewegungsrisiko ist ausgeschlossen.
Hierfür bieten wir eine separate >> Transportversicherung / Überführungskasko << an.
▼ Was gibt es beim Dauerstandzelt zu beachten?
Das Dauerstandzelt / Ganzjahreszelt muss ein festes Gestänge haben und sturm- und schneelasttauglich sein.
Weiterhin sollte dies bei Nichtanwesenheit durch mindestens ein Vorhängeschloss verschlossen sein.
Dies ist zwar nicht zwingend vorgeschrieben, aber wenn es nicht verschlossen ist, wird der Tatbestand des Einbruchs nicht erfüllt und der Versicherer ist von der Leistung durch Einbruchdiebstahl befreit und ersetzt nicht die gestohlenen Gegenstände und Sachen.
Mitversichert sind aber bei beiden Dauercampingversicherungen der einfache Diebstahl von Sachen am Versicherungsort bis 500,00 Euro je Schadensfall.
Bei der Dauercamping-Exklusiv-Versicherung mit unserem Partner "Agencio" konnten wir folgendes vereinbaren:
über das optionale "Diebstahl-Paket" ist einfacher Diebstahl von Sachen und Gegenständen aus dem Dauerstandzelt, Nebengebäude oder im Freien am vereinbarten Risikoort (z.B. Wäsche/Bekleidung, Wäschespinnen, Gartenmöbel, Gartengeräte, Kinderspielzeug, Gartenskulpturen, Sportgeräte, nicht motorisierte Boote oder sonstige Sachen) bis 3.000 EUR;
Einbruchdiebstahl ins Dauerstandzelt / Ganzjahreszelt oder festen Vorbau gilt nur dann versichert, wenn diese gegen einfaches öffnen gesichert wurden.
Die Entschädigungsgrenze ist in diesem Fall auf 3.000 Euro je Schadenfall begrenzt. Dies gilt nicht, wenn der Zugang zum Dauerstandzelt / Ganzjahreszelt oder festen Vorbau mit einem Zylinderschloss gesichert ist. Der Nachweis im Schadensfall obliegt dem Versicherungsnehmer.
▼ Was zählt zu Hausrat / Inventar bei den Dauercampingversicherungen?
Im Rahmen der exklusiven Dauercampingversicherungen von CampingAssec gilt beispielsweise folgendes zu Hausrat / Inventar:
· Sachen zur privaten Nutzung und persönlichen Bedarfs
· Loses Inventar wie Möbel, Teppiche, Geschirr
· elektrische Geräte, SAT- und Antennenanlagen
· optische & elektronische Geräte (Kameras, Videogeräte, Tablets / Notebooks)
· Krankenfahrstühle, Rasenmäher, Go-Karts, Kinderspielzeug
· Surf-und Kitesurfgeräte, Kanus, Schlauch-, Falt- oder Ruderboote inkl. Motoren
· Flugdrachen, Fall- oder Gleitschirme
· Angelausrüstung sowie Jagd- und Sportwaffen
· Wertsachen, Kunstgegenstände, Urkunden und Bargeld
Weiterhin gilt auch ins Objekt eingebrachtes fremdes Eigentum als mitversichert.
▼ Sind auch Sachen im Freien über die Dauercampingversicherungen versichert?
Bei beiden exklusiven Dauercamperversicherungen von CampingAssec sind auch unverschlossene Sachen / Gegenstände im Freien am vereinbarten Versicherungsort / Standplatz gegen einfachen Diebstahl bis 500 Euro prämienfrei mitversichert, wie z. B. Bekleidung, Wäsche, Fahrräder, Gartengeräte, Gartenmöbel, Gartenskulpturen, Wäschespinnen, Kinderspielzeug uvm.
Über die optionalen "Diebstahlpakete" sogar bis 3.000 Euro.
Bei anderen Versicherungen für Dauercamper sind Gegenstände im Freien nicht oder nur gegen Aufpreis versicherbar. Achten Sie bei der Wahl der Campingplatzversicherung deshalb darauf, was mitversichert ist und was nicht.
▼ Was verstehen wir unter einer Allgefahrendeckung?
Bei Standardversicherungen sind meist nur Schäden durch die Grundgefahren wie Feuer, Sturm, Hagel und Leitungswasser versichert.
Weitergehende Gefahren müssen entweder dazu gewählt werden oder werden gar nicht erst als Absicherung angeboten.
Oft ist sich der Verbraucher aber gar nicht bewusst, welche Gefahren es noch geben kann oder ob diese Gefahren abgesichert werden sollten.
Damit Sie als unserer Kunde von CampingAssec im Schadensfall bestmöglich versichert sind, haben wir mit unseren Versicherungspartnern "HVS" und "HISCOX" über die Grundgefahren noch viele weitergehende Gefahren in einem Paket gebündelt und zusammengefasst und somit sind unsere Kunden über unsere exklusiven Dauercampingversicherungen bei Schäden durch folgende Gefahren abgesichert:
Feuer / Brand, Blitzschlag, Explosion, Überspannung, Rauch
Fahrzeuganprall, Anprall oder Absturz eines Luftfahrzeuges, seiner Teile oder seiner Ladung, Überschalldruck
Sturm ab Windstärke 8
Hagel
Leitungswasser und Rohrbruch durch Frost
Diebstahl und Raub des Objektes
Einbruchdiebstahl sowie Vandalismus / Objektbeschädigungen nach einem Einbruch
einfacher Diebstahl von Sachen und Gegenständen im Freien am Risikoort
einfacher Diebstahl von Fahrrädern
Schneedruck / Schneelast
Erdbeben, Erdsenkung, Erdrutsch
Schäden durch Überschwemmung (je nach Lage des Standplatzes / Objektes)
Glasbruchschäden am Objekt (auch für Kunststofffenster) sowie Mobiliar
weiterhin:
Mietverlust bei vermieteten Objekten
▼ Besteht auch Schutz bei fahrlässig herbeigeführten Schäden?
Bei der Dauercamping-Premium-Versicherung gilt:
Bei Schäden / einer Entschädigungsleistung bis 50.000,- € verzichtet der Versicherer auf die Möglichkeit der Leistungskürzung.
Bei einer Entschädigungsleistung, die 50.000,- € übersteigt, wird die über diese Summe hinausgehende Versicherungsleistung in einem der Schwere des Verschuldens entsprechenden Verhältnis gekürzt. Es besteht aber die Möglichkeit, diesen Passus gegen Prämienzuschlag streichen zu lassen.
Bei der Dauercamping-Exklusiv-Versicherung gilt:
Bei Schäden am Objekt durch Brand, Explosion, Leitungswasser, Sturm und Hagel verzichtet der Versicherer auf den Einwand einer grob fahrlässigen Herbeiführung eines Versicherungsfalles.
Bei anderen Schäden verzichtet der Versicherer zu Ihren Gunsten bis zu einem Betrag von bis zu € 5.000 auf den Einwand einer grob fahrlässigen Herbeiführung eines Versicherungsfalles
▼ Welche Kosten sind im Schadensfall versichert?
Folgende Kosten sind beispielhaft und je Produkt bei Schäden am Objekt oder Inventar im Rahmen der Dauercamperversicherungen bis 25% der Versicherungssumme abgedeckt:
Kosten für das Auf- und Wegräumen, der Entsorgung und den Abtransport zerstörter und beschädigter versicherter Sachen.
Kosten die aufzuwenden sind, weil zum Zweck der Wiederherstellung oder Wiederbeschaffung versicherter Sachen andere Sachen bewegt, verändert oder geschützt werden müssen.
Kosten für den Transport und die Lagerung versicherter Sachen, solange die Lagerung am Versicherungsort nicht möglich oder zumutbar ist, je nach Produkt max. für 120 Tage.
Kosten für die Unterbringung im Hotel oder in einer vergleichbaren Unterkunft im Falle der Unbewohnbarkeit des Gebäudes (falls es sich um den Erst- bzw. Hauptwohnsitz handelt) bis zur Wiederbewohnbarkeit, je nach Produkt jedoch max. für 120 Tage.
Für den Ausfall von Mieteinnahmen bei vermieteten Objekten, je nach Produkt max. für 120 Tage.
Für den Schutz (z. B. für Bewachung) versicherter Sachen, max. bis 72 Stunden.
Für Kosten von Schlossänderungen, wenn Schlüssel durch einen Einbruch abhandengekommen.
Kosten für Provisorische Sicherungsmaßnahmen nach einem Einbruch bis 500,- €
Aufräumungskosten für durch Sturm umgestürzte Bäume, wenn der VN die Gefahr dafür trägt.
Die Kosten für die Dekontamination von Erdreich bis 50.000,- €
Kosten für Wassermehrverbrauch infolge Rohrbruch bis 500,- €
Sachverständigenkosten
▼ Gibt es Einschränkungen beim Versicherungsschutz?
Folgende Einschränkungen gibt es bei Schäden am Objekt und sind nicht versichert:
Schäden, solange das versicherte Gebäude noch nicht bezugsfertig oder wegen Umbauarbeiten für seinen Zweck nicht mehr benutzbar ist, es sei denn, die Schäden wurden durch Brand, Blitzschlag oder Explosion verursacht
Schäden durch altersbedingte oder allmähliche Zustandsveränderungen (z. B. Schimmel, Schwamm), Materialfehler oder technische, mechanische, elektrische oder elektronische Defekte, es sei denn, sie wurden durch Überspannung verursacht
Schäden durch wetterbedingte Luftbewegungen, es sei denn, es handelt sich um Sturm mit mind. Windstärke 8.
Schäden durch Grundwasser, Witterungsniederschläge, Feuchtigkeit, Trockenheit, Licht- und Temperatureinflüsse, Rost und Oxidation, es sei denn, sie sind durch Sturm, Hagel, Frost, Rohrbruch, Leitungswasser, Überschwemmung, Brand, Blitzschlag oder Explosion entstanden.
Schäden durch Ungeziefer, Insekten, Schädlinge oder Nagetiere sowie Schäden durch Kauen, Kratzen, Nagen, Zerreißen oder Verschmutzung durch Haustiere.
Schäden durch Um- oder Ausbauarbeiten, Reparatur, Wartung, Renovierung, Restaurierung, Reinigung oder ähnliche Vorgänge, fehlerhafte oder mangelhafte Ausführung von Arbeiten oder Verwendung mangelhafter Materialien.
Schäden in Form von Rissen an versicherten Objekten, es sei denn, sie sind durch Sturm, Rohrbruch, Leitungswasser, Brand, Blitzschlag, Explosion, Implosion, Verpuffung, Überschalldruckwellen, Anprall oder Absturz eines Kraft-, Luft- oder Wasserfahrzeugs, seiner Teile oder seiner Ladung entstanden.
Schäden durch Kernenergie oder Radioaktivität und Schäden aufgrund biologischer oder chemischer Ursachen, einschließlich mittelbarer und unmittelbarer Folgeschäden.
Schäden durch Androhung oder Anwendung von Gewalt im Zusammenhang mit Krieg, Bürgerkrieg, kriegsähnlichen Zuständen, inneren Unruhen, Streik oder Aufruhr. Ersetzt werden jedoch Explosionsschäden, die durch Kampfmittel aus beendeten Kriegen innerhalb der Bundesrepublik Deutschland entstanden sind (Blindgängerschäden).
Schäden durch Beschlagnahme, Verstaatlichung, Einziehung oder andere hoheitliche Maßnahmen.
Kosmetischen Beeinträchtigungen, die nicht die Funktion der versicherten Sache / des Objekts beeinträchtigen (insbesondere, Kratzer, Schrammen, Scheuerstellen, Flecken, Dellen usw.)
Durch motorisierte Fahrzeuge, während der Motor eingeschaltet ist.
Schäden durch Sturmflut, Springflut, Deichbruch, soweit es sich das Objekt nicht in Belgien befindet.
Weiterhin nicht mitversichert sind:
- Reisezelte, Luftzelte, Vorratszelte, Fahrradzelte o.ä., welche nicht den Charakter eines Dauerstandzeltes / Ganzjahreszeltes vorweisen
- Sicht- und Windschutzeinrichtungen aus Planen, Folien, Stoffen, welche nicht Bestandteile des Dauerstandzeltes / Ganzjahreszeltes sind
- Pavillons in Leichtbauweise und / oder ohne feste Bedachung wie Plane, Stoff, Folie etc.
- Überdachungen aus Planen, Folien und einfachem Kunststoff, ausgenommen sind Doppelstegplatten
Folgende Einschränkungen gibt es bei Schäden am Inventar und sind nicht versichert:
Schäden durch Verlieren, Liegenlassen, unaufklärbares Abhandenkommen oder Diebstahl, es sei denn, es handelt sich um Einbruchdiebstahl oder Fahrraddiebstahl eines mit einem Schloss gesicherten Fahrrads.
Schäden durch altersbedingte oder allmähliche Zustandsveränderungen (z. B. Schimmel, Schwamm), Materialfehler oder technische, mechanische, elektrische oder elektronische Defekte, es sei denn, sie wurden durch Leitungswasser oder Überspannung verursacht.
Schäden durch Computerviren, Programmierungs- oder Softwarefehler.
Schäden durch wetterbedingte Luftbewegungen, es sei denn, es handelt sich um Sturm mit mind. Windstärke 8.
Schäden durch Feuchtigkeit, Trockenheit, Licht- und Temperatureinflüsse, Rost und Oxidation, es sei denn, sie sind durch Sturm, Hagel, Schneedruck, Rückstau, Frost, Rohrbruch, Leitungswasser, Überschwemmung, Brand, Blitzschlag oder Explosion entstanden.
Schäden durch Ungeziefer, Insekten, Schädlinge oder Nagetiere sowie Schäden durch Kauen, Kratzen, Nagen, Zerreißen oder Verschmutzung durch Haustiere.
Schäden an Sportausrüstungen, während sie im Gebrauch sind.
Schäden durch Um- oder Ausbauarbeiten, Reparatur, Wartung, Renovierung, Restaurierung, Reinigung oder ähnliche Vorgänge, fehlerhafte oder mangelhafte Ausführung von Arbeiten oder Verwendung mangelhafter Materialien.
Schäden durch Kernenergie oder Radioaktivität und Schäden aufgrund biologischer oder chemischer Ursachen, einschließlich mittelbarer und unmittelbarer Folgeschäden.
Schäden durch Androhung oder Anwendung von Gewalt im Zusammenhang mit Krieg, Bürgerkrieg, kriegsähnlichen Zuständen, inneren Unruhen, Streik oder Aufruhr. Ersetzt werden jedoch Explosionsschäden, die durch Kampfmittel aus beendeten Kriegen innerhalb der Bundesrepublik Deutschland entstanden sind (Blindgängerschäden).
Schäden durch Beschlagnahme, Verstaatlichung, Einziehung oder andere hoheitliche Maßnahmen.
Schäden durch Untreue, Unterschlagung, Betrug oder Erpressung.
Schäden an versicherten Kunst- und Wertgegenstände durch Einbruchdiebstahl, wenn sich die Gegenstände im Vorzelt, Dauerstandzelt, Ganzjahreszelt oder Nebengebäude befinden.
Schäden an versicherte Kunst- und Wertgegenstände durch Einbruchdiebstahl während Sie das Objekt nicht bewohnen.
Schäden durch Sturmflut, Springflut, Deichbruch, soweit es sich das Objekt nicht in Belgien befindet.
▼ Welche Versicherungssummen sollte man wählen?
Versicherungssumme fürs Objekt, Dauerstandzelt / Vorbau, An- und Zubauten, Carports, Nebengebäude etc.
Bei den Dauercampingversicherungen sollte man alle Werte des Wohnwagen, Mobilheim, Bauwagen oder Tiny House sowie die Werte (falls vorhanden) vom Dauerstandzelt / Ganzjahreszelt / festen Vorbau, der Terrasse nebst Überdachung, dem Schutzdach, dem Gartenhaus, dem Geräteschuppen, Carport, der SAT Anlage und weiterem Gebäude- oder Grundstückszubehör in Betracht ziehen.
Zu beachten gilt, dass auch etwaige weitere Kosten wie Aufräumungs-, Abbruch-, Bewegungs-, Entsorgungskosten mitversichert sind, welche unter die vereinbarte Höchstentschädigung fallen.
>> Wählen Sie daher die Entschädigungshöchstsumme nicht zu gering.
Die Entschädigungsobergrenze im Grundpaket leigen je nach Produkt bei 30.000 Euro bis 40.000 Euro und kann je nach Produkt auf bis 200.000,- € erhöht werden.
Höhere Versicherungssummen müssten vorher bei uns angefragt werden sind aber in der Regel möglich.
Unabhängig davon, wird vom Versicherer im Schadensfall auf den Einwand der Unterversicherung verzichtet.
Versicherungssumme für den Hausrat, das Inventar und bewegliche Sachen
Bei den Dauercampingversicherungen sollte man alle Werte für des Hausrates und des Inventar in Betracht ziehen, wie Möbel, Bestuhlung, Teppiche, Vorhänge, Bekleidung, Geschirr, elektrische und elektronische Geräte, Markisen, Antennenanlagen, selbstfahrende Krankenfahrstühle, Rasenmäher, Go-Karts, Kanus, Ruder-, Falt- und Schlauchboote einschließlich ihrer Motoren sowie Surf- und Kitesurfgeräte, Fall- und Gleitschirme sowie nicht motorisierte Flugdrachen.
Auch hier gilt, dass auch etwaige weitere Kosten wie für die Aufräumung, Transport, Lagerung, Bewegung, Entsorgung, Bewachung mitversichert sind, welche unter die vereinbarte Höchstentschädigung fallen.
Im Grundpaket der Dauercamping-Premium-Versicherung ist dies bereits inklusive und kann auch individuell erhöht werden.
Im Grundpaket der Dauercamping-Exklusiv-Versicherung beträgt die Entschädigungsobergrenze 5.000,- € und kann individuell bis 40.000,- € erhöht werden.
Unabhängig davon, wird vom Versicherer im Schadensfall auf den Einwand der Unterversicherung verzichtet.
▼ Welche Entschädigung wird im Schadenfall gezahlt?
Bei den exklusiven Dauerampingplatzversicherungen von CampingAssec bestehen im Schadensfall folgende Entschädigungsregelungen:
Bei Totalschäden von Objekten gilt:
Wenn versicherte Objekte / Sachen völlig zerstört werden oder abhandenkommen, erfolgt die Entschädigung gemäß folgenden Grundsätzen:
Ist die versicherte Sache zum Schadenszeitpunkt älter als 5 Jahre, erfolgt eine Entschädigung in Höhe des Wiederbeschaffungswertes.
Ist die versicherte Sache zum Schadenszeitpunkt älter als 3 Jahre, erfolgt eine Entschädigung in Höhe des Wiederbeschaffungswertes.
Neuwert ist der Betrag, der zum Zeitpunkt des Eintritts des Versicherungsfalles aufzuwenden ist, um Sachen gleicher Art und Güte in neuwertigem Zustand unter Abzug des sich aus dem Unterschied zwischen alt und neu ergebenden Minderwertes zu ersetzen.
Wiederbeschaffungswert ist der Betrag, der zum Zeitpunkt des Eintritts des Versicherungsfalles aufzuwenden ist, um eine wirtschaftlich gleichwertige Ersatzsache zu erwerben.
Ein Totalschaden liegt vor, wenn die erforderlichen Kosten der Reparatur der versicherten Sache den gemäß Alter zu ersetzenden Wert, maximal jedoch die mit uns vereinbarte Höchstversicherungssumme der Sache, übersteigen.
Für das Alter des Objektes ist das Herstellungsdatum maßgeblich, für alle anderen erstmalig beim Händler neu erworbenen Sachen das Kaufdatum. Ist dies im Schadensfall nicht nachweisbar oder unbekannt oder wurden versicherte Sachen anders erworben (z.B. gebraucht gekauft oder geschenkt), wird grundsätzlich nur der Wiederbeschaffungswert ersetzt.
Die Mehrwertsteuer wird nur erstattet, wenn und soweit diese bei der Ersatzbeschaffung tatsächlich für Sie angefallen ist und Sie nicht zum Vorsteuerabzug berechtigt sind.
Bei Totalschäden von Hausrat / Inventar gilt:
Wenn Hausrat völlig zerstört wird oder abhandenkommt, ersetzen wir Ihnen den Wiederbeschaffungspreis von Sachen gleicher Art und Güte in neuwertigem Zustand (Neuwert) zum Zeitpunkt des Schadenseintritts.
Bei Teilschäden von Objekten und Hausrat / Inventar gilt:
Wenn versicherte Sachen teilweise beschädigt werden, ersetzen wir die notwendigen Reparatur- und Wiederherstellungskosten zum Zeitpunkt des Schadeneintritts, höchstens jedoch den ortsüblichen Neuwert zum Zeitpunkt des Schadeneintritts.
▼ Warum ist die Erweiterung der Dauercamperversicherung um eine Standplatzhaftpflicht sinnvoll?
Immer wieder kommt es leider auch zu Schäden gegenüber Dritten auf Campingplätzen bzw. Mobilheimplätzen durch das Objekt oder dem sonstigen Standplatzzubehör.
Nicht immer kommt für den entstandenen Sachschaden bzw. Personenschaden beim Campingplatznachbarn, dem Platzbetreiber oder bei der Standplatzeinrichtung eine private Haftpflichtversicherung dafür auf (sofern überhaupt eine Haftpflicht Versicherung vorhanden ist), da dieser Versicherungsschutz leider bei vielen Privathaftpflichtversicherungen fehlt oder nicht vereinbart werden kann oder der abgemeldete Wohnwagen / das Mobilheim auch keine KFZ-Haftpflicht hat.
Mögliche Situationen sind denkbar, wodurch auf einem Dauercampingplatz / Mobilheimplatz / Ferienpark durch den Wohnwagen und / oder Vorzelte, Mobilheime oder Nachbargebäude Ihrer umliegenden Nachbarn beschädigt bzw. vernichtet werden oder im schlimmsten Falle auch andere Personen verletzt, wie z.B.
Ihr Wohnwagen / Mobilheim / Tiny House / Bauwagen brennt und das Feuer greift auf den Nachbarn über.
Die Gasleitung oder Dichtungen des Gasgrills sind beschädigt und dieser explodiert.
Gartenmöbel findet man nach einem Sturm im Wohnwagen, Mobilheim oder Zelt des Nachbarn wieder.
Die Schadenersatzforderungen können enorm sein, denn der Gesetzgeber hat die Pflicht zum Schadenersatz klar im Bürgerlichen Gesetzbuch, §823 BGB geregelt:
"Wer vorsätzlich oder fahrlässig das Leben, den Körper, die Gesundheit, die Freiheit, das Eigentum oder ein sonstiges Recht eines anderen widerrechtlich verletzt, ist dem Anderen zum Ersatz des daraus entstehenden Schadens verpflichtet."
"Die Ersatzpflicht ist der Höhe nach sowie zeitlich unbegrenzt und man haftet mit gegenwärtigen und zukünftigen Einkommen / Vermögen und kann daher existenzbedrohliche Größenordnungen erreichen. Die Versicherungssumme der Haftpflichtversicherung sollte daher hoch genug gewählt werden."
Um bestehende Versicherungslücken von Dauercampern oder Mobilheimbesitzern gerade auf dem Dauercampingplatz bzw. Mobilheimstellplatz so gering wie möglich zu halten, bieten wir eine Erweiterung der Dauercampingversicherungen um die Standplatzhaftpflichtversicherung an.
Dabei ist es unerheblich, ob darauf ein Wohnwagen, Mobilheim, Chalet, Tiny House, Bauwagen, Zirkuswagen o.ä. steht.
▼ Welche Laufzeit hat der Vertrag?
Sie können die Laufzeit des Vertrages frei wählen.
Bei der Dauercamping-Premium-Versicherung mit "HVS" stehen wahlweise eine Laufzeit von 1 Jahr und von 3 Jahren inkl. 10% Laufzeitnachlass zur Verfügung.
Bei der Dauercamping-Exklusiv-Versicherung mit "Agencio" stehen wahlweise eine Laufzeit von 1 Jahr und von 3 Jahren inkl. 10% Laufzeitnachlass zur Verfügung.
Bei der Dauercamping-Exklusiv-Versicherung mit "HISCOX" kann nur eine Laufzeit von 1 Jahr vereinbart werden.
Bei der Dauercamping-Spezial-Versicherung mit "Oberösterreichische" kann nur eine Laufzeit von 3 Jahren vereinbart werden.
Wird der Vertrag nicht mindestens 3 Monate vor Ablauf der vereinbarten Laufzeit durch Sie oder den Versicherer gekündigt, verlängert sich der Vertrag stillschweigend um ein weiteres Jahr.
Es besteht ein außerordentliches Kündigungsrecht durch den Erwerber bei Aufgabe des Dauerstellplatzes und Verkauf des Objektes oder bei einer Prämienerhöhung.
Sie haben Fragen zu einem Produkt? Nehmen Sie Kontakt auf.
Unsere weiteren Produkthighlights

Dauercamper-Rechtsschutz
Mit unseren speziellen Rechtsschutzversicherungen bieten wir auch Schutz vor hohen Kosten für Anwälte und / oder Gericht bei Rechtsstreitigkeiten in Verbindung mit einem Dauerstandplatz
bereits für 5,42 € / Monat

Standplatzhaftpflicht solo
Separater Schutz bei Personenschäden oder Sachschäden gegenüber Dritten aus dem gesamten Dauerstandplatz heraus in allen Ländern Europas bis 50 Mio Euro Deckung je Schaden ohne Selbstbehalt
bis 5 Mio € bereits für 35,70 € / Jahr
Transport I Überführung
Umfangreicher Schutz beim Transort / der Überführung von Wohnwagen, Mobilheim, Tiny House, Bauwagen oder Minihaus bei Schäden durch viele Gefahren / Risiken , egal ob nun auf eigener Achse, Anhänger oder Auflieger
bereits für 60,00 € / Transport
Camperinhalt / Reisegepäck
weltweiter Allgefahrenschutz zum Neuwert mit einer 24-Stunden-Deckung für den losen Inhalt und das Reisegepäck bis 20.000 Euro im PKW, LKW, Wohnwagen oder Wohnmobil auf privaten Reisen von Campern
bereits für 6,19 € / Monat
Dachzelt & Reisegepäck
weltweiter Allgefahrenschutz zum Neuwert mit 24-Stunden-Deckung für das Dachzelt nebst Zubehör sowie Inhalt / Reisegepäck im PKW, Van, Pickup, LKW, Reisemobil oder Wohnwagen auf privaten Reisen
bereits für 7,14 € / Monat
Campingplatz-Versicherung
Mit unserem Sonderkonzept zur Betriebshaftpflichtversicherung für Platzbetreiber schützen Sie sich vor den finanziellen Folgen von Schadenersatzansprüchen von Dritten je Schaden
bis 5 Mio € bereits für 13,39 € / Monat
Vermieterhaftpflicht
Mit unseren Sonderkonzept zur Vermieterhaftpflichtversicherung schützen Sie sich vor den finanziellen Folgen von Schadenersatzansprüchen aus der Vermietung von Objekten
bis 5 Mio € bereits für 9,37 € / Monat
Wochenend- & Ferienhaus
Mit dieser kombinierten Wohngebäude- und Hausratdeckung ist Ihr Wochenendhaus / Bungalow / Cottages / Datsche oder Ferienhaus und der Hausrat gegen die häufigsten Gefahren des Alltags geschützt.
bereits für 8,16 € / Monat
Ferien- & Vermietwohnung
Mit unserem Sonderkonzept ist der Hausrat / das Inventar der selbst genutzen Ferienwohnung oder möbiliert vermieteten Wohnung / Ferienwohnung gegen fast alle Gefahren geschützt.
bereits für 7,14 € / Monat
Sie haben Fragen zu einem Produkt? Nehmen Sie Kontakt auf.
Kundenerfahrungen & Bewertungen zu CampingAssec - Kellert Versicherungsmakler GmbH & Co. KG
.