

Dauercamping-Versicherung
der optimale & sichere Schutz für Objekt & Hausrat auf dem Dauerstandplatz
Wir sind Ihr spezialisierter Versicherungsmakler von Dauercampingversicherungen für Dauercamper & Mobilheimbesitzer.
Egal, ob man nun Dauercamper mit Standwohnwagen und festes Vorzelt / Vorbau, Mobilheim, Tiny House, Bauwagen / Zirkuswagen, Wohnmobil oder Wohncontainer ist. Als Dauercamper sind Sie besonderen Risiken ausgesetzt. Eine Dauercampingversicherung schützt Sie zuverlässig vor den finanziellen Folgen bei einer Vielzahl an Schäden wie durch Sturm, Feuer, Einbruch oder Leitungswasser oder anderen unvorhersehbaren Ereignissen.
Über unsere >> Sonderprodukte zur Dauercampingversicherung kann der Schutz individuell den Wünschen und Bedürfnissen an den Campingplatz / Dauerstandplatz angepasst werden, welche wir zusammen mit den Gesellschaften speziell für die Bedürfnisse von Dauercampern konzipiert haben.
Mit speziellen und exklusiven Versicherungsprodukten bieten wir Dauercampern somit den besten Versicherungsschutz zu fairen Prämien für das Objekt oder was sonst noch auf dem Standplatz steht und dem Hausrat / Inventar und das in vielen Ländern Europas, wie
Belgien, Bulgarien, Dänemark, Deutschland, Estland, Finnland, Frankreich, Griechenland, Irland, Italien, Kroatien, Lettland, Litauen, Luxemburg, Malta, Niederlande, Österreich, Polen, Portugal, Rumänien, Schweden, Slowakei, Slowenien, Spanien, Tschechien, Ungarn und Zypern.
Alle angebotenen Versicherungsprodukte und exklusiven Sonderkonzepte findet man nicht auf Vergleichsportalen wie Check24, Tarifcheck.de, Preisvergleich.de, Verivox oder Anbieter wie HUK bzw. HUK24.
Welche Erfahrungen Kunden von CampingAssec bisher gemacht haben, kann man >> hier nachlesen.
Alle angebotenen Spezialversicherungen für Dauercamper können Sie bei uns einfach vergleichen, berechnen und bequem online beantragen.
Inhaltsübersicht - die Themen zu "Dauercamping & Versicherung" im Überblick
Wir beleuchten für Sie die verschiedenen Aspekte des Dauercampings, stellen Versicherungsformen und deren Leistungen vor, zeigen auf, worauf man bei der Dauercampingversicherung achten sollte und stellen verschiedene Produkte vor.
>> Deshalb ist eine Dauercampingversicherung sinnvoll und wichtig.
>> Welche Gefahren und Risken deckt eine Dauercamping-Versicherung ab?
>> Was kostet eine Dauercampingversicherung?
>> Zahlt die Dauercampingversicherung auch im Schadensfall?
>> Versicherer & Produktannbieter von Campingversicherungen & Dauercampingversicherungen im Überblick
>> Die Sonderprodukte zur Dauercaming-Versicherung von CampingAssec im Vergleich
>> Welche weiteren Zusatzversicherungen bieten wir von CampingAssec für Dauercamper?
Dauercamping-Versicherungen - Übersicht der Spezialprodukte für Dauercamper von CampingAssec
Dauercamper Rundumpaket
Wir versichern bis zu 50 Jahre alte Standwohnwagen nebst Vorzelt / Vorbau / Zu- & Anbauten sowie Hausrat / Inventar von Standplätzen in 27 Ländern mit dem Rundumschutz im Komplettpaket
bereits ab 13,45 € / Monat.
Schadenkostenschutz
Separater Versicherungsschutz für Aufräumungs-, Abbruch-, Entsorgungs- und Vernichtungskosten nach einem Totalschaden vom Objekt bei Feuer, Sturm, Hagel, Leitungswsser und Elementargefahren
bereits für 39,50 € / Jahr

Dauercamper-Haftpflicht
Finanzieller Schutz bei Personenschäden oder Sachschäden gegenüber Dritten aus dem gesamten Dauerstandplatz heraus in allen Ländern Europas bis 15 Mio Euro Deckung je Schaden ohne Selbstbehalt
bis 5 Mio € bereits für 35,70 € / Jahr
Deshalb ist eine Dauercamping-Versicherung sinnvoll und wichtig.
Hier finden Sie Infos zu den Leistungen, Kosten, Schadensfällen, Produktanbietern & Produktvergleichen.
Für viele Menschen bedeutet Dauercamping ein Gefühl von Freiheit, Unabhängigkeit und Lebensgefühl in Verbindung mit der Natur. Das Leben auf einem Campingplatz hat sich in den vergangenen Jahrzehnten gewandelt und ist nicht mehr nur auf das Nötigste beschränkt. Die Zahl der Dauercamper nimmt kontinuierlich zu. So gibt es in Deutschland weit über 2.000 Campingplätze mit über 200.000 Standplätzen für Dauercamper. Aber auch immer häufiger werden statt einem feststehenden Wohnwagen mit Dauerstandzelt auch Mobilheime, Tiny House und andere Objekte auf einem Dauerstellplatz (Jahresstellplatz oder Saisonstellplatz) dauerhaft abgestellt und nicht mehr bewegt.
Doch was ist am Dauercamping besonders und wie sieht es mit dem Versicherungsschutz speziell für Dauercamper aus?
Eine normale Hausratversicherung reicht beim Dauercamping oft nicht aus und haben viele Versicherungslücken oder bieten gar keinen Schutz.
Und nicht jede Campingversicherung ist automatisch für Dauercamper geeignet. Der Unterschied liegt vor allem in der Nutzung und im Versicherungsumfang.
Viele Campingplatzbetreiber verlangen sogar einen speziellen Versicherungsschutz in Verbindung mit einer Haftpflicht für den Dauerstellplatz.
Welche Gefahren und Risiken deckt eine Dauercampingversicherung ab?
Eine Campingversicherung / Dauercampingversicherung ist ein spezielles Versicherungsprodukt, welches nur von wenigen Versicherungsgesellschaften angeboten wird und ist in erster Linie für Dauercamper vorgesehen und sollte die individuellen Bedürfnisse berücksichtigen. Sie dient vor allem dazu, das Wohnobjekt wie Wohnwagen nebst Dauerstandzelt / Mobilheim / Tiny House o.ä. und auch das Inventar auf der Campingplatzparzelle abzusichern. Aber auch Zirkuswagen, Bauwagen oder nicht mit dem Erdboden fest verbundene Modulhäuser / Minihäuser können auf diese Weise versichert werden.
Über die >> Sonderprodukte von CampingAssec aber auch für abgemeldete Wohnmobile / Reisemobile und dauerhaft abgestellte Wohnkabinen auf dem Campingplatz oder am Domizil.
Auch berücksichtigen einige Anbieter den Schutz für An- und Zubauten sowie fürs Nebengebäude, wie Garten- / Gerätehütte.
Die Dauercamper-Versicherung gilt vor allem für Wohnobjekte, die dauerhaft abgestellt sind und in dieser Zeit nicht bewegt werden. Sie können über diese Art von Versicherungsschutz also nicht auf eigener Achse am Straßenverkehr teilnehmen.
Der Versicherungsumfang und die Versicherungssummen sind hierbei jedoch nicht gesetzlich geregelt und kann jede Gesellschaft selbst festlegen und bestimmen.
Für Wohnwagen, mit denen man am Straßenverkehr teilnehmen will, benötigt man eine >> Wohnwagen-Versicherung für Reisecamper.
Leistungen und versicherte Gefahren der Dauercampingversicherung:
Auf alle Leistungen im Detail bei den verschiedenen Formen und Anbietern einzugehen, würde hier den Rahmen sprengen und haben dies daher auf die grundlegenden Leistungen beschränkt.
Einen Vergleich der Leistungen der von uns angebotenen Produkte findet man dann im Detail im >> Produktvergleich zur Dauercamping Versicherung oder der Leistungsübersicht der jeweiligen Gesellschaft.
Die ideale Versicherung für Dauercamper sollte natürlich sehr viele verschiedene Leistungen und Gefahren abdecken, um den optimalen Schutz zu bieten. Viele Leistungen sind oft automatisch mitversichert, einige kann man sich optional dazu buchen.
Zu den wichtigen Leistungen gehören:
-
Schäden durch Feuer (Brand, Blitzschlag, Explosion)
-
Schäden durch Sturm ab Windstärke 8 oder Hagel
-
Schäden durch austretendes Leitungswasser, wenn wasserführende Leitungen vorhanden
-
Schäden durch Einbruchdiebstahl und Vandalismus nach einem Einbruch
-
Schäden durch weitere Elementargefahren, wie Überschwemmung, Erdbeben, Erdsenkung, Schneedruck
-
Schäden bei Glasbruch, wobei Kunststoff sehr oft Glas gleichgestellt wird
Da wir von CampingAssec sehr hohen Wert auf eine umfangreiche Absicherung legen (auch Allgefahrenabsicherung genannt), konnten wir bei unseren exklusiven Sonderprodukten folgende optionale Erweiterungen mit einigen Gesellschaften aushandeln:
-
Schäden durch Überspannung
-
Diebstahl und Raub des Objektes
-
einfacher Diebstahl von Sachen und Gegenständen im Freien am Risikoort oder aus unverschlossenem Dauerstandzelt
-
einfacher Diebstahl von Fahrrädern
-
Schäden durch mut- oder böswillige Sachbeschädigungen (Vandalismus)
-
Schäden an beweglichen Sachen im Freien durch Feuer oder Sturm / Hagel
-
Schäden an Grundstücksbestandteilen
-
Schäden durch Tierbisse durch Nagetiere
-
Kosten für Unterbringung im Hotel o.ä., wenn es sich um den Hauptwohnsitz handelt und das Objekt nach einem Schaden unbewohnbar ist
-
Transport und Lagerung von versicherten Sachen nach einem Schaden
-
Kosten für umgestürzte Bäume & Neubepflanzung
-
Schutz für Mietausfall, Schäden durch Mieter sowie gesetzliche Haftpflicht aus der Vermietung
Was ist bei der Dauercampingversicherung meist nicht versichert und welche Ausschlüsse gibt es?
Nicht versichert sind in der Regel:
-
Normale Abnutzung & Verschleiß
-
Schäden durch nicht genehmigte Umbauten
-
Schäden außerhalb des versicherten Stellplatzes
-
Schäden durch Sturmflut, Sintflut, Deichbruch
-
Schäden durch Krieg oder kriegsähnliche Zustände
-
Schäden durch Vorsatz des Versicherungsnehmers
In jedem Fall bewahrt eine Campingversicherung bzw. Dauercampingversicherung im Schadensfall vor finanziellen Belastungen und hohen Kosten nach einem Schadensfall, denn allein die Wiederbeschaffung oder Wiederherstellung / Reparatur des Schadens am Objekt oder Inventar kosten nicht nur viel Geld, sondern auch die Kosten für die Aufräumung, Entsorgung oder Bewegung der beschädigten Sachen.
Achtung: Eine normale Wohnwagenversicherung über eine KFZ-Versicherung kommt in der Regel nicht für die Kosten auf, die nach einem Schaden entstehen können.
Daher haben wir uns auch bei der Auswahl der Produkte auf umfangreichen Schutz gelegt und setzen dafür auch Qualitätsstandards, damit der Kunde bestmöglich versichert ist.
Derzeit gibt es aber keine offiziellen Tests oder Vergleiche der aktuellen Camping- & Dauercampingversicherung von einem Verbraucherportal. Interessenten müssen sich daher selbst umfassend über die möglichen Anbieter und ihre Produkte / Tarife informieren.
Mit unserem >> Vergleich zur Dauercamping-Versicherung haben wir die verschiedenen Produkte gegenübergestellt und man kann sich unverbindlich informieren.
Man kann prüfen, welches Produkt / welcher Tarif den gewünschten Versicherungsschutz bietet und welche Gesellschaft ein angemessenes Preis-Leistungs-Verhältnis vorsieht. Nach dem Dauercamping-Versicherungsvergleich, wenn ein passender Anbieter gefunden wurde, kann der Antrag dann unkompliziert online abgeschlossen werden.
Was kostet eine Dauercamping-Versicherung?
Die >> Kosten der Dauercampingversicherung sind je nach Anbieter und Leistungsumfang sehr unterschiedlich und variieren stark.
Der genaue Preis hängt natürlich vom Deckungsumfang, dem Wert des Objekts und Hausrats und etwaigen Zusatzleistungen (wie z.B. Standplatzhaftpflicht) ab.
Bei guten und soliden Produkten mit Rundumschutz liegt die Versicherungsprämie zwischen 150 und 250 Euro pro Jahr.
Womöglich müssen bestimmte Leistungen oder Kosten auch optional hinzugebucht werden.
Bei höherwertigen Objekten (Wohnwagen, Mobilheim, Tiny House) können die Prämien natürlich auch zwischen 400 bis 500 Euro pro Jahr liegen.
Preisfaktoren können dabei sein:
-
der Wert des Objektes und der sonstigen Sachen / Standplatzbestandteile sowie des ständigen Hausrats auf dem Campingplatz
-
die Höhe der versicherten Summen und der Umfang des gewählten Versicherungsschutzes
-
die Höhe der gewählten oder vom Anbieter festgelegten Selbstbeteiligungen im Schadensfall
-
bei einigen Anbietern auch der Standort des Campingplatzes
Welche Werte sollten bei der Dauercampingversicherung berücksichtigt werden?
Bei der Berechnung der Versicherungssumme sollten der Kaufpreis oder aktueller Wiederbeschaffungswert oder ggfs der Neuwert einbezogen werden von:
1. der Wert des Objektes (Wohnwagen, Mobilheim, Mobilheim, Tiny House, Bauwagen / Zirkuswagen, Wohnmobil)
2. der von Wert von Nebenobjekten & eigenen Grundstückbestandteilen (Vorzelt, feste Anbauten, Terassen, Geräteschuppen, Überdachungen)
3. der Wert vom ständigen Hausrat & Inventar vor Ort (Möbel, Elektrogeräte, Kleidung, Kücheninventar, Gartengeräte, Spielzeug uvm)
Zahlt die Dauercampingversicherung auch im Schadensfall?
Viele Dauercamper fragen sich meist erst im Ernstfall, ob ihre Dauercampingversicherung auch wirklich zahlt.
Weit verbreitet ist ja immer noch der Gedanke und das Vorurteil: „Ach Versicherungen, wenn man sie mal braucht, dann zahlen diese doch eh nicht“.
Die gute Nachricht: Bei korrekt gewähltem Tarif sind zahlreiche typische Schäden abgesichert.
Entscheidend sind jedoch auch die Ursache, der Umfang des Schadens und natürlich die Versicherungsbedingungen.
Um diesen Vorurteil vorzubeugen und da es dazu leider vom „GDV - Gesamtverband der Versicherungswirtschaft“ oder der „BaFin - Bundesanstalt für Finanzdienstleistungsaufsicht“ keine offiziellen Zahlen gibt, haben wir uns die Schadenszahlen von unseren Kunden bei den Partnergesellschaften einmal angeschaut und tragen hier die Zahlen der letzten 5 Jahre, also von 2020 bis 2024, zusammen:
Insgesamt wurden bisher 2.529 Schäden gemeldet und bisher Schadenszahlungen in Höhe von insgesamt 5.245.800 Euro ausgezahlt.
Dies entspricht einer durchschnittlichen Zahlung in Höhe von 2.074 Euro je Schaden.
Von den insgesamt 2.529 Schäden entfallen:
1.426 Schäden auf Sturm & Hagel
228 Schäden auf die erweiterten Elementargefahren (Überschwemmung, Erdbeben, Schneedruck etc)
324 Schäden auf ausgetretenes Leitungswasser und Rohrbruch durch Frost
226 Schäden auf Einbruchdiebstahl und sonstigen Diebstahl
133 Schäden auf Glasbruch
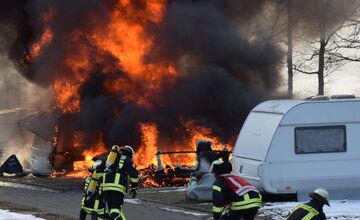
96 Schäden auf Feuer (Brand, Blitzschlag, Explosion, Überspannung)
96 Schäden auf sonstige Schäden wie z.B. Haftpflichtschäden, Tierbisse von Nagetieren, Schäden an der PV-Anlage etc.
▼ Beispiele von praxisnahen Schäden zur Dauercampingversicherung, wie sie auf Campingplätzen vorkommen
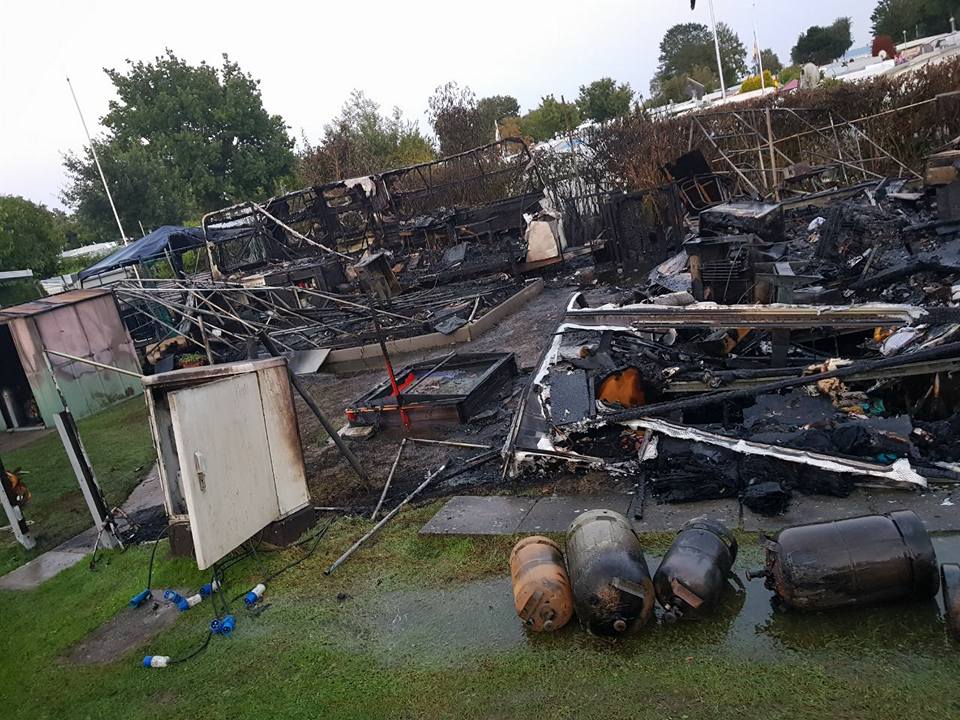
Feuerschaden von 2 Stellplätzen durch Brandstiftung - Schaden ca 30.000 Euro
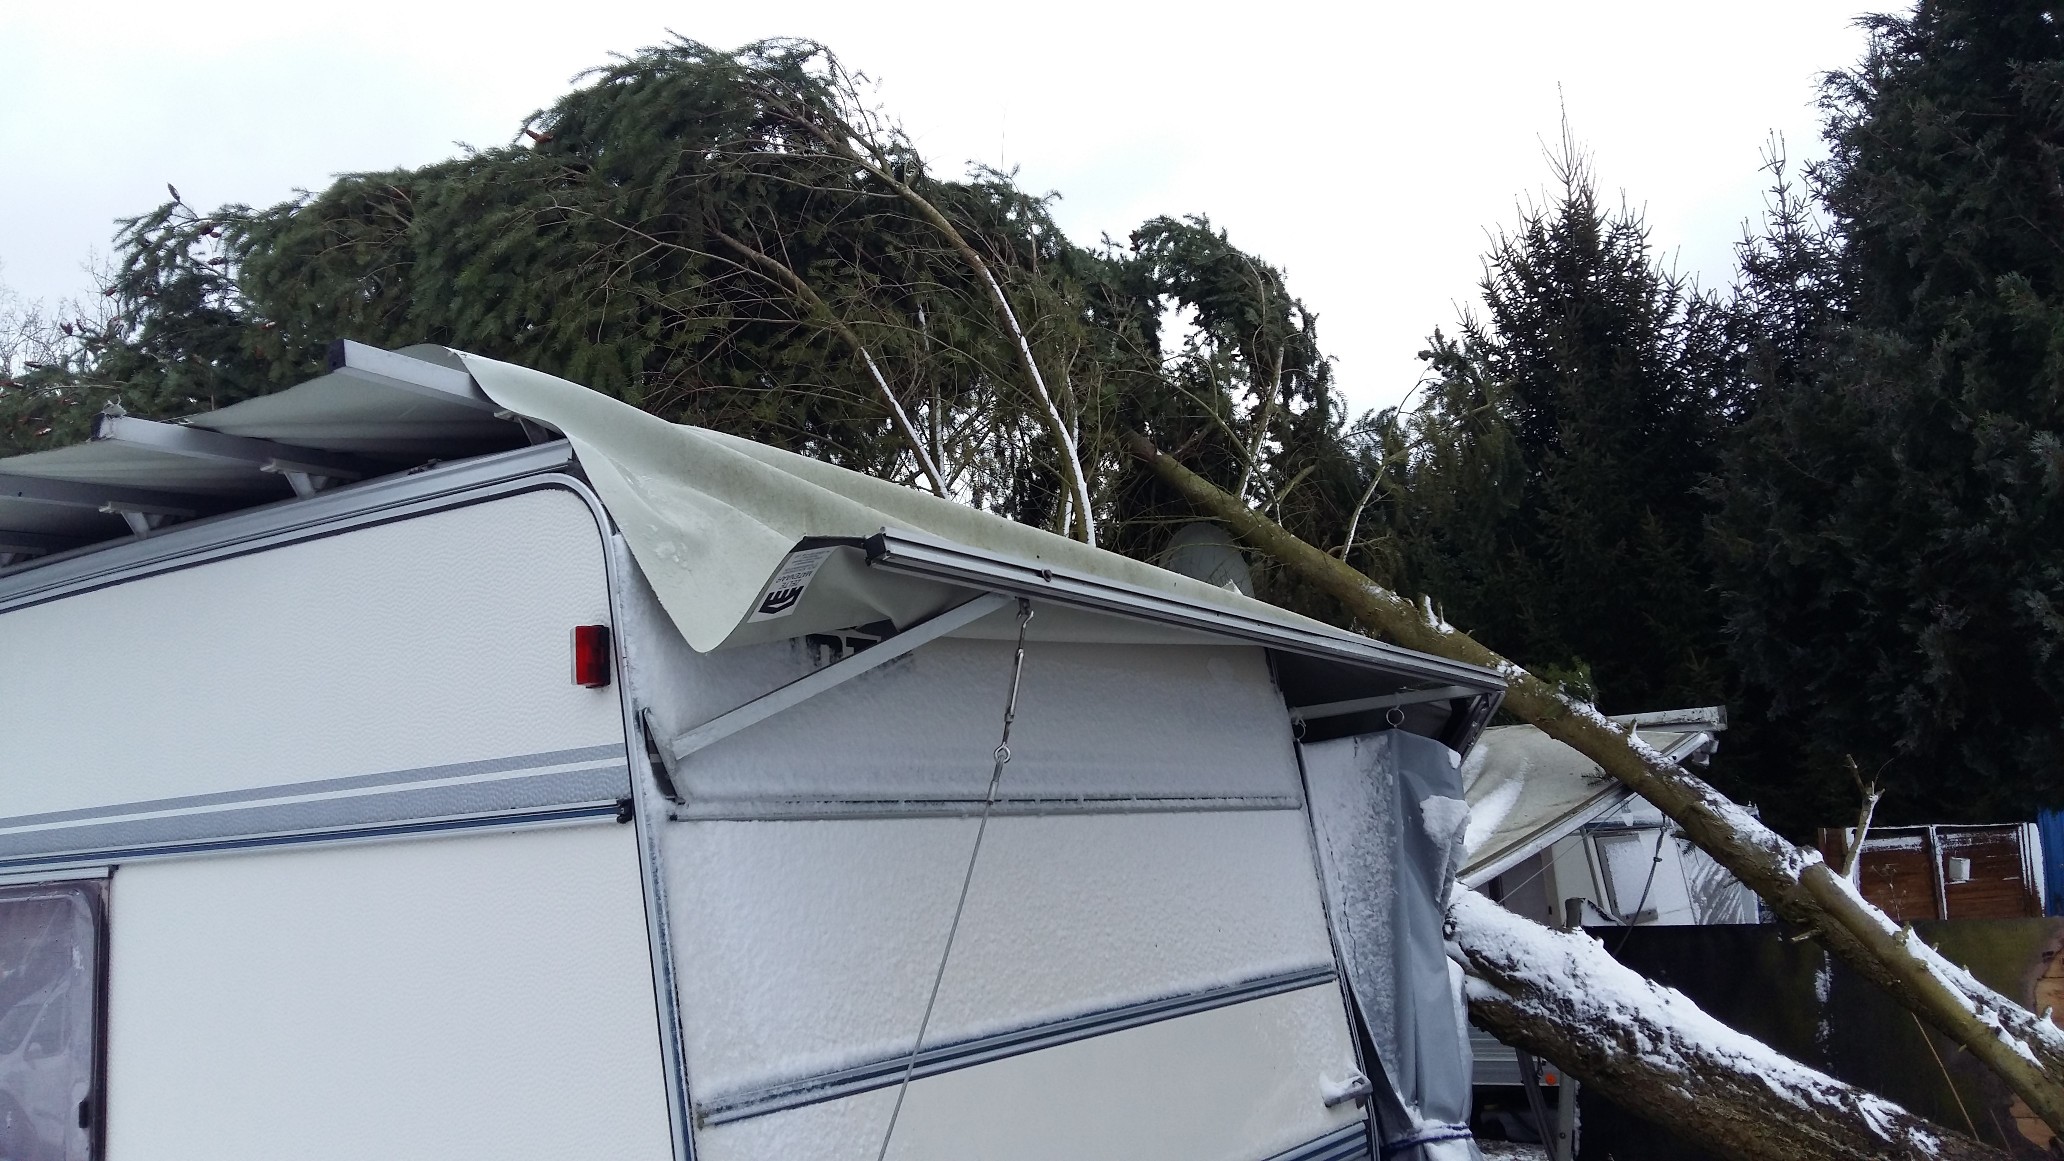
Sturmtief "Egon" zieht im Januar 2017 im Süden Deutschlands durch
Dabei wurden durch den Sturm teilweise auch Bäume umgerissen und Vorzelte beschädigt.
Schadenhöhe der Reparaturkosten: 6.325,- Euro
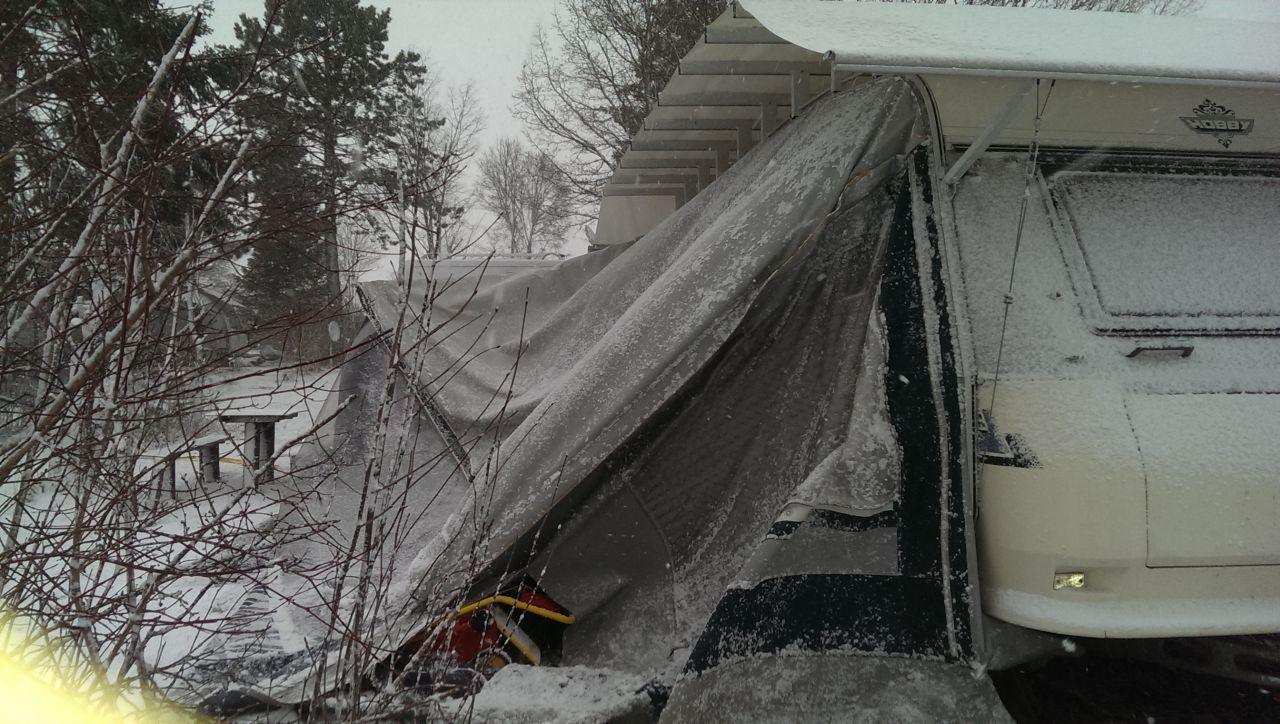
Schadenhöhe der Neuanschaffgung eines neuen Vorzeltes: 1.291,- Euro
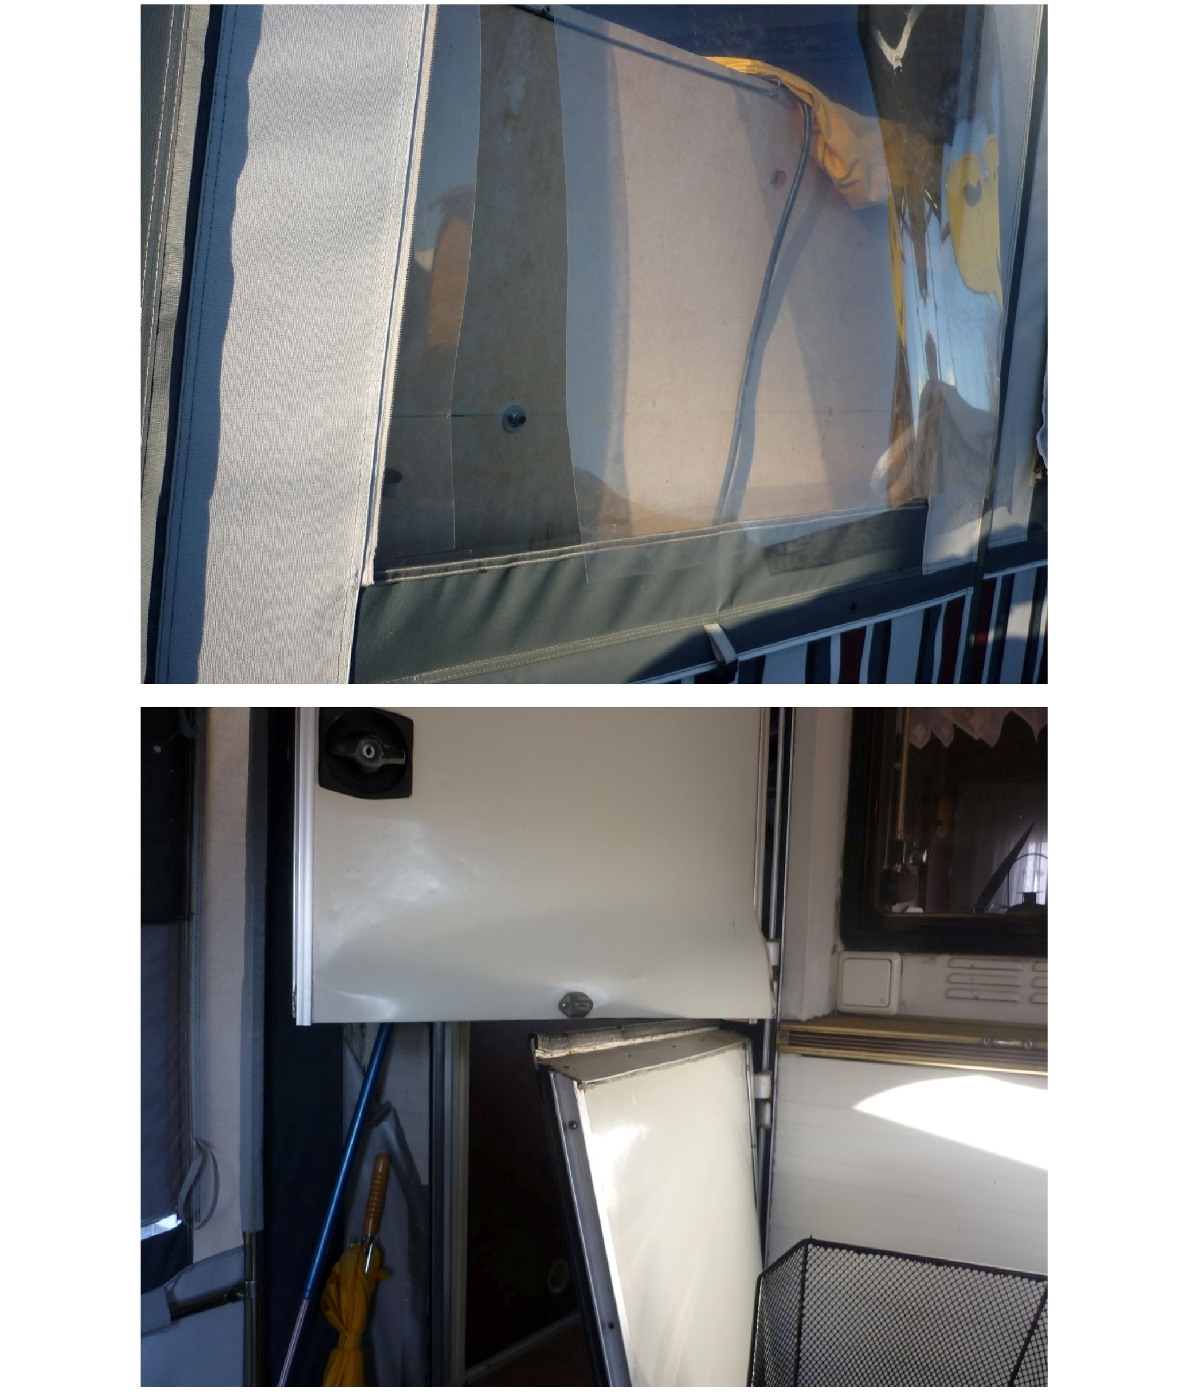
Einbruch in Vorzelt und Wohnwagen nebst Beschädigungen - Schaden 3.791,- Euro
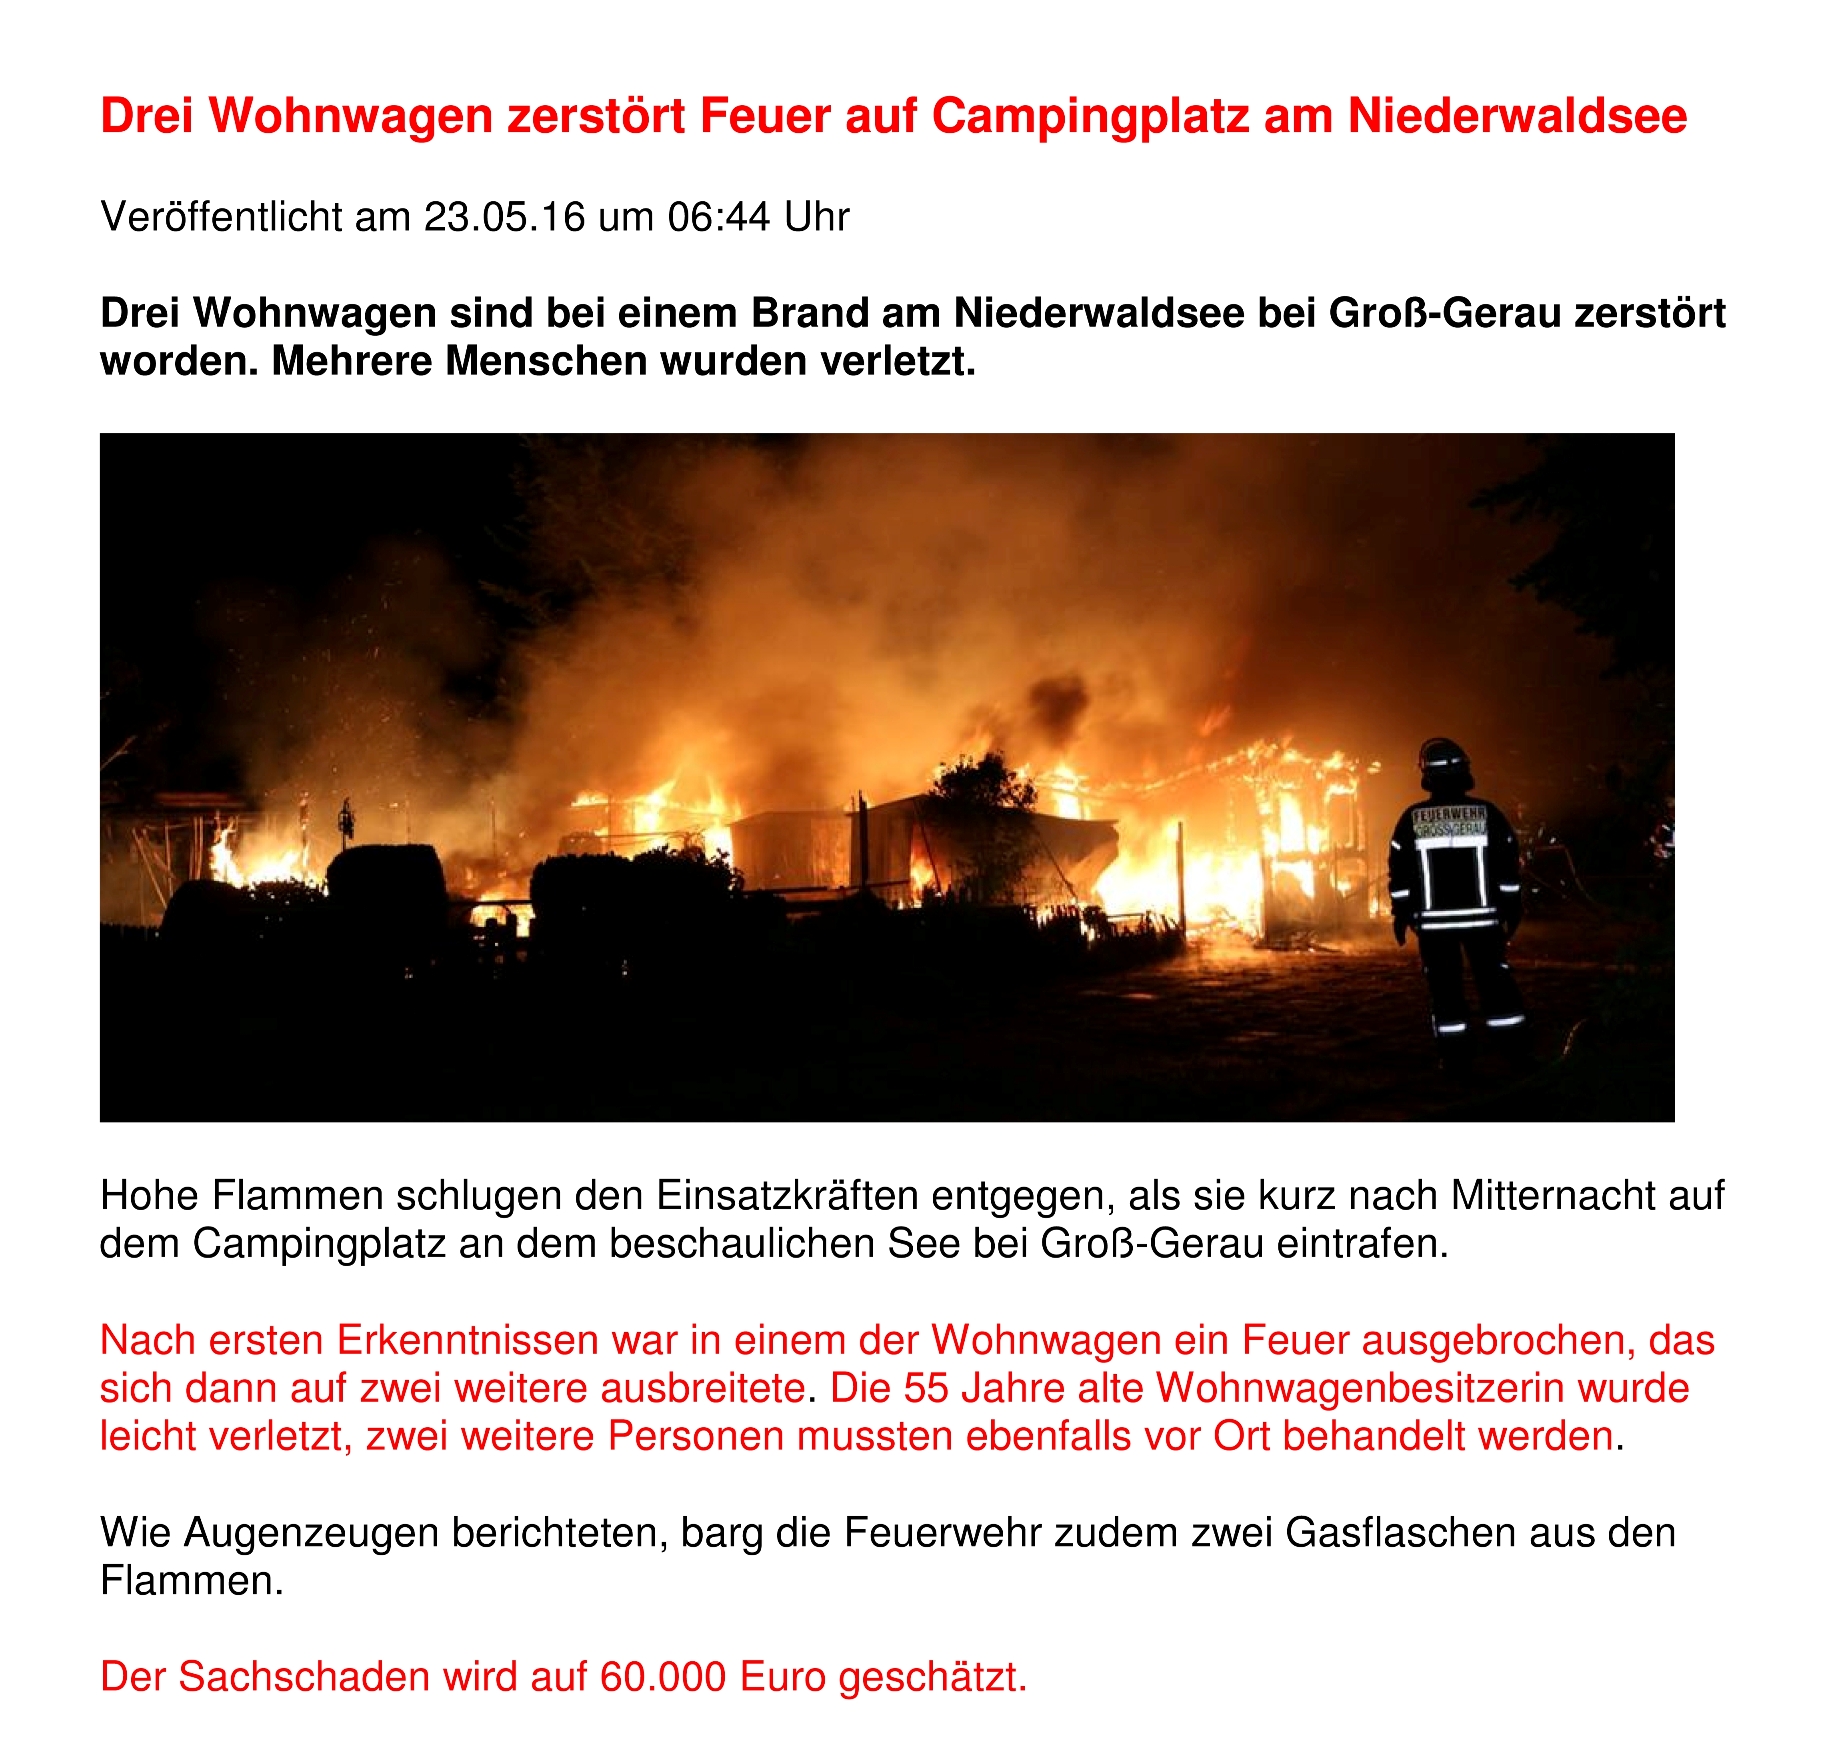
Bei einem Brand brennen drei Wohnwagen komplett aus - Schaden ca 60.000 Euro
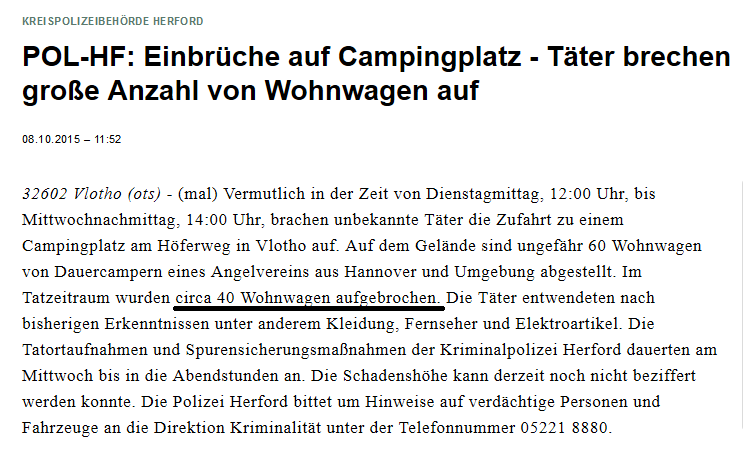
Einbrüche auf einem Campingplatz - Täter brechen ca 40 Wohnwagen auf
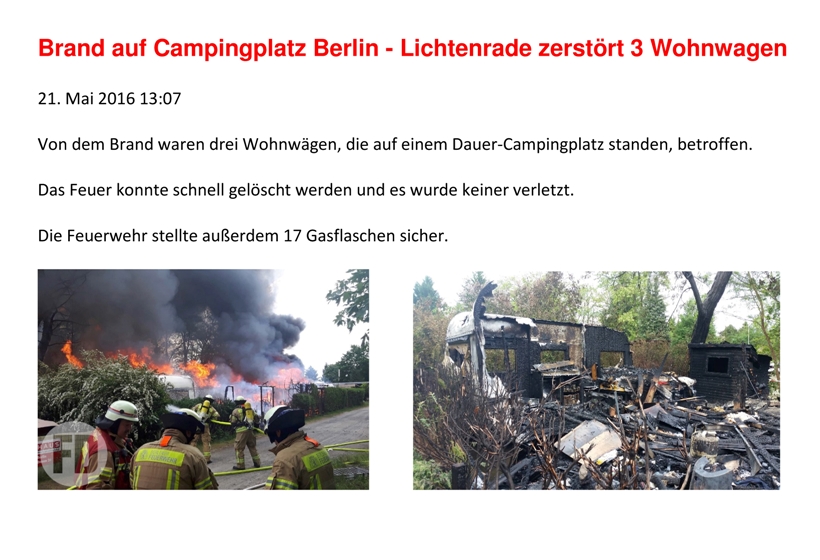
Durch Feuer brennen drei Wohnwagen komplett aus - Schaden ca 40.000 Euro
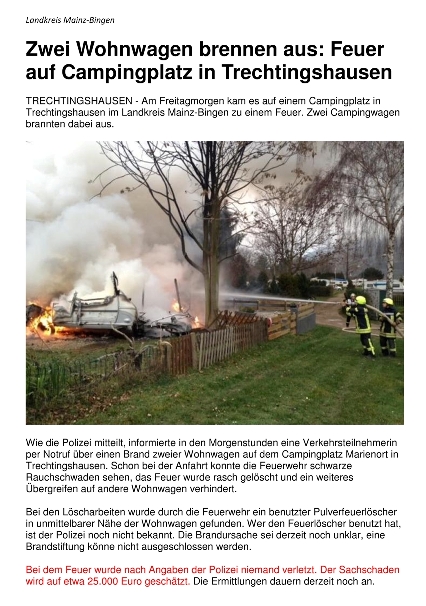
Zwei Wohnwagen brennen komplett aus - Schaden ca 25.000 Euro
7 Einbrüche und Diebstahl von Inventar aus Vorzelten auf einem Campingplatz
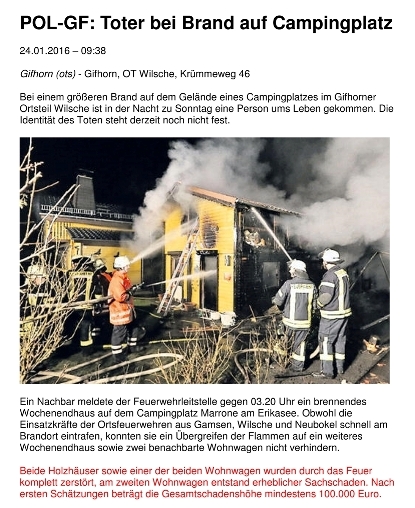
100.000 Euro Schaden und 1 Toter bei einem Brand auf einem Campingplatz
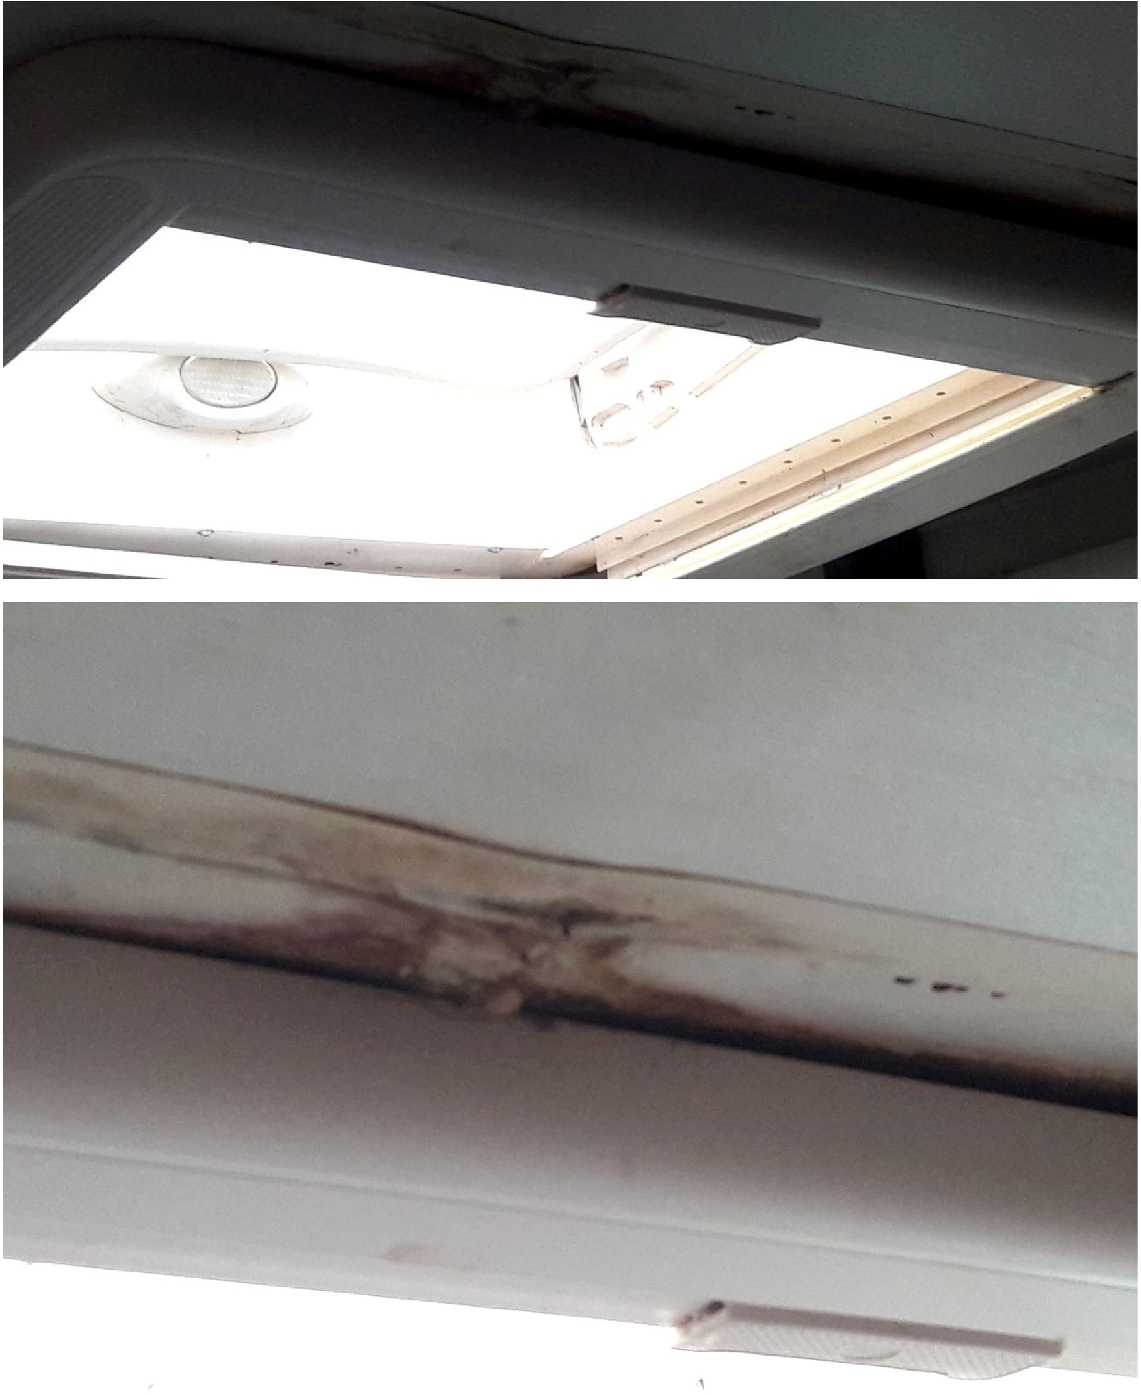
Hagelschaden mit eindringendem Regen als Folge - Schaden 3.000 Euro
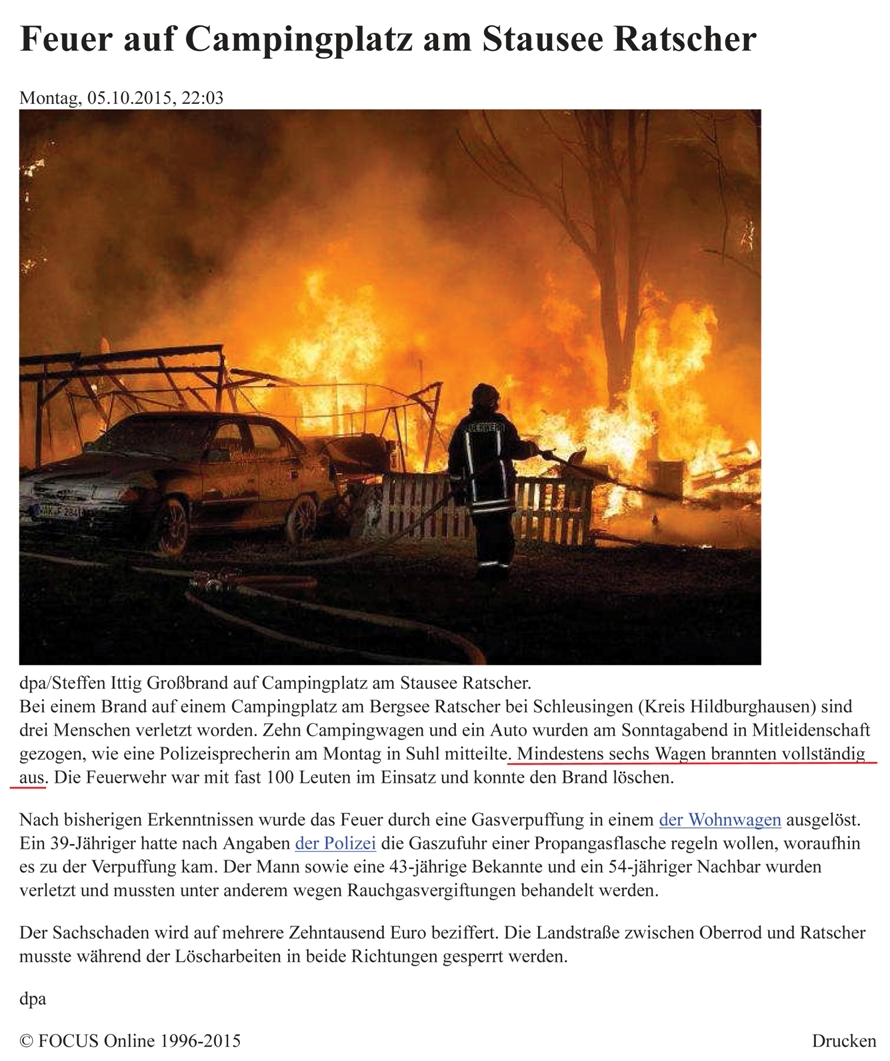
Großfeuer auf einem Campingplatz - 6 Wohnwagen brannten vollständig aus
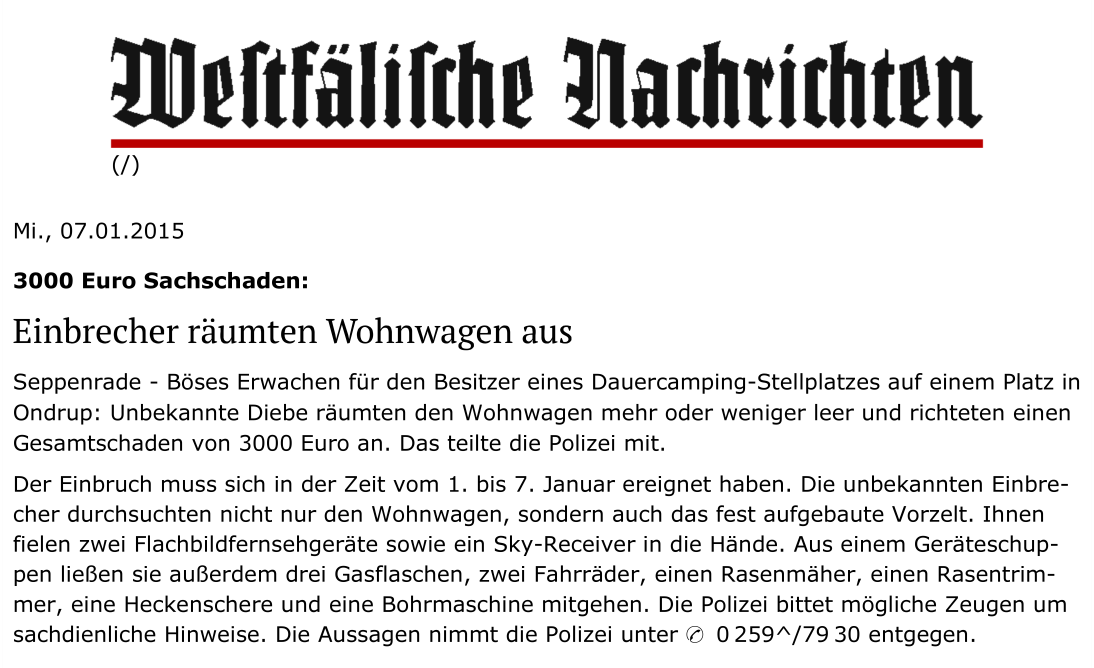
Einbruch in einen Wohnwagen und Diebstahl des kompletten Inventars
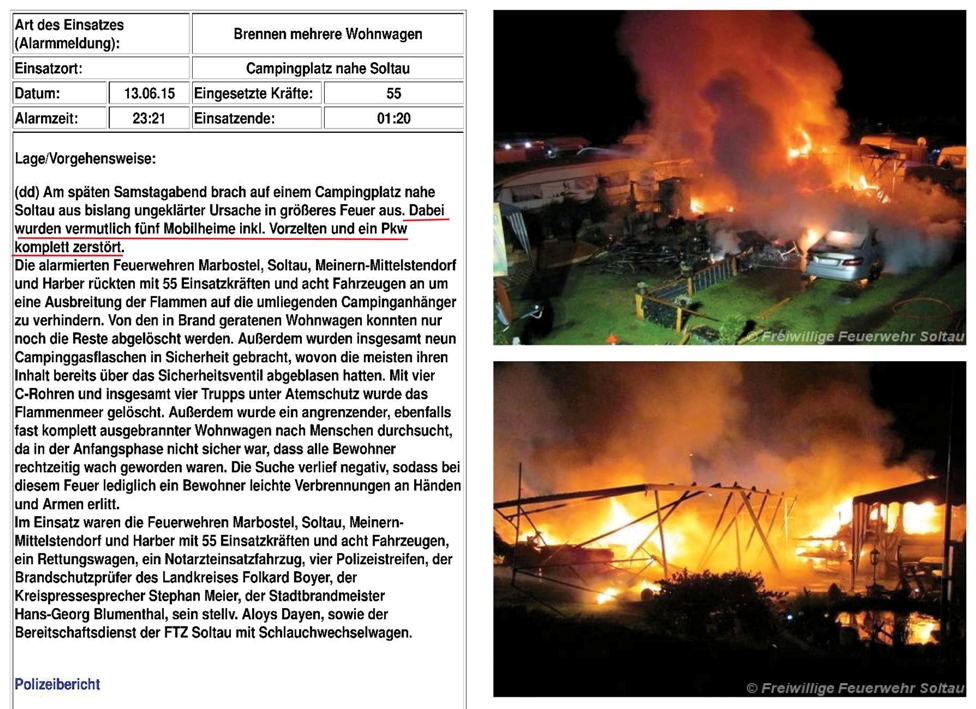
Großbrand auf einem Campingplatz nahe Soltau - 5 Mobilheime nebst Vorzelt zerstört
Versicherer / Anbieter von Campingversicherungen & Dauercampingversicherungen im Überblick
Campingversicherungen & Dauercampingversicherung für Dauercamper werden nur von wenigen Gesellschaften angeboten. Die meisten Campingprodukte der Versicherungsanbieter richten sich an mobile Camper, die mit ihrem Wohnwagen oder Wohnmobil unterwegs und auf Reisen sind.
Nachfolgend haben wir für Sie eine Übersicht der Anbieter / Gesellschaften zusammengestellt, welche wir recherchieren konnte bzw. uns die Informationen zugänglich waren.
Daher ist die alphabetische Aufzählung sicherlich nicht abschließend und alle Angaben sind ohne Gewähr.
Wir liefern hier lediglich die Information ohne Wertung zum Produkt, aber versuchen, auf die aus unserer Sicht vermeintlichen Schwachstellen als Spezialmakler für Camping- und Dauercampingversicherung hinzuweisen.
Detaillierte Informationen zum Produkt des jeweiligen Anbieters findet man dann auch auf den Webseiten des Produktanbieters.
Dauercampingversicherung von ADAC und ALLIANZ
Der ein oder andere Leser wird jetzt vielleicht überrascht sein, aber seit der in 2019 besiegelten Zusammenarbeit von ADAC und ALLIANZ im Bereich der KFZ-Versicherung, bieten beide inhaltlich das gleiche Produkt / Versicherungsbedingungen an. Sprich, obwohl zwar beim ADAC überall ADAC drauf steht, ist hier die ALLIANZ der Risikoträger der Dauercampingversicherung. Ob die Prämien auch identisch sind, entzieht sich unserer Kenntnis.
Wie also schon offeriert, basiert die Dauercamping Versicherung auf der KFZ-Versicherung, speziell Teilkaskoversicherung und es gibt die Möglichkeit, auch optional den Camper-Inhaltsschutz bis 10.000 Euro einzuschließen. Höherer Versicherungsschutz ist nicht möglich.
-
Sie dienen nicht ständigen Wohnzwecken, der Berufsausübung oder dem Verkauf.
-
Sie werden nicht gewerblich genutzt oder vermietet.
- Sie befinden sich auf offiziell von Behörden, Vereinen oder privaten Unternehmen geführten Campingplätzen oder im Winterlager.
Demzufolge kann man darüber keine zugelassenen Wohnwagen versichern und keine Wohnobjekte, welche sich auf einem privaten oder sonstigen Grundstück befinden.
Eine weitere Einschränkung sind folgende Klauseln:
Für unbeaufsichtigt zurückgelassene versicherte Sachen besteht Versicherungsschutz bei Schäden durch Diebstahl, Einbruchdiebstahl sowie Mut- oder Böswilligkeit Dritter (vorsätzliche Sachbeschädigung) nur, wenn sie im verschlossenen Standfahrzeug aufbewahrt werden.
Außerhalb vom verschlossenen Standfahrzeug-Zelt besteht nur Versicherungsschutz, wenn die versicherten Sachen beaufsichtigt werden. Als Beaufsichtigung gilt, wenn Sie oder der berechtigte Benutzer oder eine beauftragte Vertrauensperson beim Standfahrzeug anwesend sind. Darunter fällt jedoch z.B. nicht die Bewachung eines Campingplatzes.
Sprich in der Nebensaison, kann dies schon den Versicherungsschutz kosten.
Weiterhin sollte man beachten, dass die Selbstbeteiligung je Schadensfall (egal bei welcher Gefahr oder Schaden) immer 150 Euro beträgt.
Bei Schäden durch Diebstahl oder unbefugten Gebrauch von Sachen beträgt die Selbstbeteiligung sogar je Versicherungsfall 20% vom Schadenbetrag, mindestens jedoch 150 Euro.
Hierfür bieten wir Kunden eine >> separate Standplatzhaftpflicht bei Schäden gegenüber Dritten an.
Hierfür bieten wir eine >> separate Schadenkosten-Versicherung, welche die Aufräumungs-, Abbruch-, Entsorgungs- und Vernichtungskosten bis 10.000 Eurio erstattet aufgrund vieler Gefahren.
Wer jedoch noch eine ältere Police auf Basis der Campingversicherungsbedingungen bei ADAC oder ALLIANZ hält, findet hier einen >> hier einen Vergleich zu unserer exklusiven Sonderkonzepten mit unseren Partnern "HVS" und "agencio"
Dauercampingversicherung von AGENCIO *
Die "agencio Versicherungsservice AG" ist ein in 2022 neu gegründeter Assekuradeur *, welcher sich klimafreundliche Versicherungslösungen auf die Fahne geschrieben hat. Daher läuft hier alles digital und ein Teil der Versicherungsprämien wird in klimafreuindliche Projekte des "IKV" investiert. Die Ammerländer Versicherung WaG hält hier 100% der Anteile.
Nach dem uns die „HISCOX SA“ offerierte, dass diese unser exklusives Sonderkonzept aus diversen Gründen nicht weiter führen möchte, gingen wir nach einem neuen Partner auf die Suche und konnten die "agencio Versicherungsservice AG" zur Fortführung gewinnen. Da diese aber nur als Risikoträger auf dem Markt fungieren, brauchten wir demzufolge auch einen Abwickler für das Versicherungsgeschäft und da passte die „agencio“ als neuer digitaler und innovativer Partner hervorragend dazu.
Somit ist es uns gelungen, unser exklusives Sonderkonzept mit der "agencio Versicherungsservice AG" nicht nur fortzuführen, sondern hatten die Möglichkeit, weitere Wünsche und Leistungsbausteine in den Versicherungsschutz einfließen zu lassen und damit entstand aus unserer Sicht eines der aktuell besten Versicherungsprodukte zu Dauercamping Versicherung im Segment Preis-Leistung. Allein im Grundpaket bieten wir somit bereits breit aufgestellten Versicherungsschutz, welcher dann ganz individuell über das „Diebstahl-Paket“, "Vandalismus-Paket“, Outdoor-Paket, „Vermieter-Paket“ und Haftpflichtschutz zusammengestellt werden kann und dies zu besonderen und exklusiven Prämien für Kunden von CampingAssec.
Hierüber können wir nicht nur Versicherungsschutz bieten für Dauercamper mit Standplatz in Deutschland sondern auch mit Standplätzen in weiteren 26 Ländern Europas.
>> Hier geht’s zu den Produktinformationen
Dauercampingversicherung von AXA
Die AXA Versicherung hat das Neugeschäft zur Campingversicherung in Deutschland eingestellt. In wie weit bestehende Verträge weiterlaufen oder bereits oder in naher Zukunft gekündigt werden, entzieht sich unserer Kenntnis. Bei diesem Anbieter lassen sich allerdings mobile Wohnwagen und Wohnmobile im Bereich der Kfz-Versicherung gegen Haftpflicht-, Teil- und Vollkaskoschäden absichern.
Dauercampingversicherung von DEVK
Obwohl ja die DEVK für zugelassene Wohnwagen von Reisecampern seit Jahren ein sehr gutes Preis-Leistungs-Verhältnis bietet, wurde die Dauercampingversicherung eher stiefmütterlich behandelt und man bot bis letztes Jahr noch ein Produkt an, welches noch aus DM-Mark-Zeiten stammte und auf Basis de allgemeinen Campingversicherungsbedingungen lief.
Seit 2023 versichert die DEVK stationäre Wohnwagen und Mobilheime über eine Gebäudepauschalverssicherung, worüber auch Garten- und Wochenendhäuser abgesichert werden.
Dieses Produkt kann aber bei der DEVK nur abgeschlossen werden, wenn man bereits dort Kunde mit anderweitigen Versicherungsverträgen ist.
Der Hausrat / Inventar im stationären Wohnwagen oder Mobilheime muss über eine zusätzliche Hausratversicherung abgesichert werden.
Wer bei der DEVK noch einen alten Vertrag nach Campingversicherungsbedingungen besitzt, findet hier einen Vergleich zu unserer exklusiven Sonderkonzepten mit unseren Partnern "HVS" und "agencio"
Dauercampingversicherung von ERGO
Auch die ERGO Versicherung hat das Neugeschäft zur Campingversicherung in Deutschland eingestellt. In wie weit bestehende Verträge weiterlaufen oder bereits oder in naher Zukunft gekündigt werden, entzieht sich unserer Kenntnis.
Wer bei ERGO noch einen Vertrag besitzt, findet hier einen Vergleich zu unserer exklusiven Sonderkonzepten mit unseren Partnern "HVS" und "agencio"
Bei diesem Anbieter lassen sich allerdings noch mobile Wohnwagen und Wohnmobile im Bereich der Kfz-Versicherung gegen Haftpflicht-, Teil- und Vollkaskoschäden absichern.
Dauercampingversicherung von GENERALI
Die Campingversicherung der „Generali“ bietet eine Absicherung für Dauercamper und somit Schutz für stationäre Wohnwagen und Mobilheime, aber nur bis zu einem Alter von 15 Jahren und für welche, die nur dauerhaft auf einem offiziellen Campingplatz stehen.
Aus unserer Sicht weist der Versicherungsschutz erhebliche Lücken auf und die Prämie steht dafür wiederum nicht im Verhältnis.
Ab 2025 haben viele Kunden von der "Generali" Prämienerhöhungen zu Ihrer Dauercampingversicherung von teils über 500% erhalten und wir gehen davon aus, dass sich hier die "Generali" aus diesem Produktsegment zurückziehen möchte.
Die Vermittlung der „Generali Campingversicherung“ ist aktuell nur über die Berater der „Deutschen Vermögensberatung“ (DVAG) möglich und alle Daten haben wir verdeckt erheben müssen.
Dauercampingversicherung von HUK Coburg
Obwohl zwar die "HUK" bei Suchmaschinen wie Google immer in Verbindung mit einer Dauercamping Versicherung angezeigt wird, bietet die "HUK" jedoch keine Dauercamping Versicherung an.
Im Gegenteil. Wenn man einen zugelassenen Wohnwagen als Reisecamper versichert hat und diesen bei der Zulassungsbehörde abmeldet, bekommt man dann als Kunde zusätzlich mit der Bestätigung von der HUK den Hinweis, dass kein Versicherungsschutz als abgemeldeter und dauerhaft abgestellter Wohnwagen auf einem Campingplatz besteht. Entsprechende Briefe an Kunden der HUK liegen uns vor.
>> Hier findet man einen Vergleich zu unseren exklusiven Sonderkonzepten
Dauercampingversicherung von HVS – Hamburger Versicherungs-Service AG *
Die "HVS - Hamburger Versicherungs-Service AG" in Hamburg ist ein seit 2003 bestehender Assekuradeur und betreut Stand 01.2024 um die 135.000 Versicherungsverträge und 39 Mio. Euro nPrämienvolumen.
Die "HVS" ist Teil der Carl Rieck – Unternehmensgruppe, einem Hamburger Traditionsunternehmen mit 170jähriger Firmengeschichte.
Allianz Versicherung, AXA Versicherung, ERGO Versicherung, Gothaer Versicherung oder nur die Ostangler Brandgilde VVaG.
Mit der „HVS“ unterhalten wir von CampingAssec eine Vielzahl von Sonderkonzepten im Bereich der Campingversicherungen, so auch eine exklusives Sonderkonzept zur Dauercamping Versicherung.
Besonderheiten des Sonderkonzeptes:
Es können neben den herkömmlichen Risiken auch beruflich genutzte Wohnobjekte abgesichert werden. Ebenso können alle versicherbaren Wohnobjekte auch auf einem sonstigen Grundstück stehen. Weiterhin auch dauerhaft abgestellte Wohnkabinen an einem festen Standplatz oder am Domizil.
>> Hier geht’s zu den Produktinformationen
Dauercampingversicherung von IAS Internationale Assekuranz-Service GmbH *
Auch die IAS in Bremen ist ein Assekuradeur und bietet bereits seit einiger Zeit ein Sonderkonzept zur Dauercamping Versicherung an. Aktuell ist hier die „Sparkassen Versicherung Sachsen“ der Risikoträger. Vorher waren es „Lloyds“ und die „HDI Global SE“.
Die Dauercamping Versicherung der „IAS“ ist ein solides Produkt, welches auch durch optionale Zusatzbausteine den individuellen Bedürfnissen angepasst werden kann.
Pferdefüße bei diesem Produkt sind aus unserer Sicht, dass:
-
es gilt eine Wartezeit für Schäden durch Sturm, Hagel und den erweiterten Elementarschäden von 1 Monat ab Antragstellung gibt. Diese Wartezeit wird auch nicht erlassen, wenn man den Anbieter wechselt.
-
der Schutz für Leitungswasserschäden nicht im Grundschutz inkludiert ist, sondern optional beantragt werden muss
-
wiederum der Haftpflichtschutz im Produkt inkludiert ist, ob man ihn brauch oder nicht
Aktuell wird das Produkt durch die hauseigene Tochtergesellschaft „Verias24“ und die „VIVEMA“ (eine Versicherungsagentur aus Österreich) online auf dem deutschen Markt vertrieben. Eine Zusammenarbeit mit "IAS" wurde vor ein paar Jahren von uns angefragt, gestaltete sich aber schwierig.
Dauercampingversicherung von KRAVAG / R+V
Die Kravag bzw. R+V bieten eine herkömmliche Campingversicherung über die Kravag-Logistic und bietet Versicherungsschutz für klassische Dauercamper-Risiken in allen Ländern von Europa.
Versichert werden können nur privat und selbstgenutzte zugelassene oder abgemeldete Standwohnwagen sowie Mobilheime ohne Altersbegrenzung, welche auf einem offiziellem Campingplatz, Mobilheim- oder Ferienpark stehen.
Der Versicherungsschutz, wie bei fast allen Dauercampingversicherungen, welche noch die allgemeinen Campingversicherungsbedingungen als Grundlage haben, ist nicht wirklich umfangreich und weist einige Lücken auf und dafür finden wir dann auch die Prämie nicht wettbewerbsfähig. Daher haben wir dieses Produkt nicht mit in die Vermittlung aufgenommen.
Eine weitere Einschränkung sind folgende Klauseln:
Für unbeaufsichtigt zurückgelassene versicherte Sachen besteht Versicherungsschutz bei Schäden durch Diebstahl, Einbruchdiebstahl sowie Mut- oder Böswilligkeit Dritter (vorsätzliche Sachbeschädigung) nur, wenn sie im verschlossenen Standfahrzeug aufbewahrt werden.
Außerhalb vom verschlossenen Standfahrzeug-Zelt besteht nur Versicherungsschutz, wenn die versicherten Sachen beaufsichtigt werden. Als Beaufsichtigung gilt, wenn Sie oder der berechtigte Benutzer oder eine beauftragte Vertrauensperson beim Standfahrzeug anwesend sind. Darunter fällt jedoch z.B. nicht die Bewachung eines Campingplatzes.
Sprich in der Nebensaison, kann dies schon den Versicherungsschutz kosten.
Bei Schäden am Objekt durch Unfall sowie durch mut- oder böswillige Handlungen fremder Personen und bei Bruchschäden an der Außenverglasung beträgt die Selbstbeteiligung EUR 150 je Schadenfall.
Bei Schäden durch Diebstahl oder unbefugten Gebrauch von Sachen beträgt die Selbstbeteiligung sogar je Versicherungsfall 20% vom Schadenbetrag, mindestens jedoch 150 Euro.
Hierfür bieten wir eine >> separate Schadenkosten-Versicherung, welche die Aufräumungs-, Abbruch-, Entsorgungs- und Vernichtungskosten bis 10.000 Eurio erstattet aufgrund vieler Gefahren.
Hierfür bieten wir Kunden eine >> separate Standplatzhaftpflicht bei Schäden gegenüber Dritten an.
Aufgrund der vielen Leistungseinschränklungen empfehlen wir einen Wechsel zu prüfen.
Dauercampingversicherung von OBERÖSTERREICHISCHE
Die „Oberösterreichische“ bietet über die deutsche Niederlassung ein spezielles Produkt zur Dauercamping Versicherung für Standplätze in Deutschland an. Das hauseigene Produkt wiederum nur für Standplätze in Österreich.
Mit dem Markteintritt der „Dauercamper-Versicherung“ in 03.2015 auf dem deutschen Markt revolutionierte Sie ein wenig den bis dahin etwas eingestaubten Versicherungsschutz für Dauercamper der deutschen Gesellschaften, welche eigentlich fast alle den gleichen Versicherungsschutz (mit ein paar kleinen individuellen Abweichungen) nach den allgemeinen Campingversicherungsbedingungen anboten.
Mittlerweile wurde auch diese „Dauercamper-Versicherung“ regelmäßig Produktrelaunches unterzogen, denn der Wettbewerb hat ja nicht wirklich geschlafen.
Einziger Nachteil ist bei „Dauercamper-Versicherung“, dass der erweiterte Elementarschutz (Überschwemmung, Erdbeben, Erdsenkung etc.) nur der Höhe nach begrenzt angeboten wird. Ein Vorteil dagegen ist wiederum, dass dieser erweiterte Elementarschutz zwar der Höhe nach eingeschränkt, aber auch in Überschwemmungsgebieten der Zürs-Zone 3 und 4 angeboten wird.
Als „Pioniere“ der ersten Stunde können wir nun bereits auf eine intensive Zusammenarbeit mit der „Oberösterreichische“ zurückblicken und aufgrund der partnerschaftlichen Zusammenarbeit können wir von CampingAssec auch hier exklusive Sonderleistungen und Prämien unseren Kunden anbieten.
Ein weiterer Vorteil ist, dass unsere Kunden, welche den der Höhe nach eingeschränkten erweiterten Elementarschutz nicht benötigen, dafür bei uns auch keine Prämie zahlen müssen, denn wir konnten verhandeln, dass dieser Schutz optional eingeschlossen werden kann.
>> Hier geht’s zu den Produktinformationen
Dauercampingversicherung von ZURICH
Auch die Zurich bietet den Versicherungsschutz über eine herkömmliche Campingversicherung an und versichert den klassische Dauercamper mit einem Standplatz innerhalb des
Europäischen Wirtschaftsraumes (EWR) einschließlich Schweiz, Monaco, Andorra, San Marino und Vatikanstadt.
Versichert werden können nur privat und selbstgenutzte zugelassene oder abgemeldete Standwohnwagen sowie Mobilheime bis 50.000 Euro (Vorzelte bis 10.000 Euro) und ohne Altersbegrenzung, welche auf einem offiziellem Campingplatz, Mobilheim- oder Ferienpark stehen. Das Inventar / Hausrat ist nur bis 5.000 Euro versicherbar. Die maximale Summe darf jedoch 50.000 Euro nicht übersteigen.
Dieses Produkt kann aber bei der Zurich nur abgeschlossen werden, wenn man bereits dort Kunde mit anderweitigen Versicherungsverträgen ist.
Der Versicherungsschutz, wie bei fast allen Dauercampingversicherungen, welche noch die allgemeinen Campingversicherungsbedingungen als Grundlage haben, ist nicht wirklich umfangreich und weist einige Lücken auf und dafür finden wir dann auch die Prämie nicht wettbewerbsfähig. Daher haben wir dieses Produkt nicht mit in die Vermittlung aufgenommen.
Eine weitere Einschränkung sind folgende Klauseln:
Für unbeaufsichtigt zurückgelassene versicherte Sachen besteht Versicherungsschutz bei Schäden durch Diebstahl, Einbruchdiebstahl sowie Mut- oder Böswilligkeit Dritter (vorsätzliche Sachbeschädigung) nur, wenn sie im verschlossenen Standfahrzeug aufbewahrt werden.
Außerhalb vom verschlossenen Standfahrzeug-Zelt besteht nur Versicherungsschutz, wenn die versicherten Sachen beaufsichtigt werden. Als Beaufsichtigung gilt, wenn Sie oder der berechtigte Benutzer oder eine beauftragte Vertrauensperson beim Standfahrzeug anwesend sind. Darunter fällt jedoch z.B. nicht die Bewachung eines Campingplatzes.
Sprich in der Nebensaison, kann dies schon den Versicherungsschutz kosten.
Bei Schäden am Objekt durch Unfall sowie durch mut- oder böswillige Handlungen fremder Personen und bei Bruchschäden an der Außenverglasung beträgt die Selbstbeteiligung EUR 150 je Schadenfall.
Bei Schäden durch Diebstahl oder unbefugten Gebrauch von Sachen beträgt die Selbstbeteiligung sogar je Versicherungsfall 20% vom Schadenbetrag, mindestens jedoch 150 Euro.
Hierfür bieten wir Kunden eine >> separate Standplatzhaftpflicht bei Schäden gegenüber Dritten an.
Hierfür bieten wir eine >> separate Schadenkosten-Versicherung, welche die Aufräumungs-, Abbruch-, Entsorgungs- und Vernichtungskosten bis 10.000 Eurio erstattet aufgrund vieler Gefahren.
Aufgrund der vielen Leistungseinschränklungen empfehlen wir einen Wechsel zu prüfen.
* Was ist ein Assecuradeur?
Heute sind Assecuradeure als Zeichnungsbevollmächtigte definiert, die im eigenen Namen, aber für fremde Rechnung für einen oder mehrere Versicherungsunternehmen Versicherungspolicen zeichnen und gegebenenfalls auch Schäden regulieren.
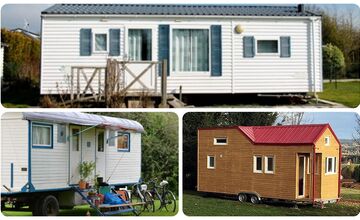
Mobilheim I Tiny House
Für Mobilheim, Tinyhouse, Bauwagen, Chalet bieten wir Schutz mit Allgefahrendeckung in Deutschland & 26 anderen Ländern wie Niederlande, Belgien, Frankreich, Spanien, Italien, Kroatien, Dänemark
bereits für 13,45 € / Monat

Dauercamper-Rechtsschutz
Mit unseren speziellen Rechtsschutzversicherungen bieten wir auch Schutz vor hohen Kosten für Anwälte und / oder Gericht bei Rechtsstreitigkeiten in Verbindung mit einem Dauerstandplatz
bereits für 5,42 € / Monat
Schadenkostenversicherung
Separater Versicherungsschutz für Aufräumungs-, Abbruch-, Entsorgungs- und Vernichtungskosten nach einem Totalschaden vom Objekt bei Feuer, Sturm, Hagel, Leitungswsser und Elementargefahren
bereits für 58,08 € / Jahr
Transport I Überführung
Umfangreicher Schutz beim Transort / der Überführung von Wohnwagen, Mobilheim, Tiny House, Bauwagen oder Minihaus bei Schäden durch viele Gefahren / Risiken , egal ob nun auf eigener Achse, Anhänger oder Auflieger
bereits für 60,00 € / Transport
Welche weiteren Zusatzversicherungen bieten wir von CampingAssec für Dauercamper?
Da eine Campingversicherung bzw. Dauercamping Versicherung nicht alle Belange von Dauercampern abdeckt, wurde uns von CampingAssec schnell klar, dass auch weitere Versicherungslösungen her müssen und auf diese Zusatzversicherungen möchten wir hier kurz eingehen.
separate Standplatzhaftpflicht / Haftpflichtschutz über Privathaftpflicht
Schutz bei Schäden gegenüber Dritten aus dem Objekt und dem gesamten Standplatz heraus
Viele Kunden meinen, der Wohnwagen oder das Wohnobjekt ist kaum noch was wert und daher lohnt sich dann eine vollumfängliche Dauercamping-Versicherung nicht, worüber man auch zu günstigen Konditionen den Haftpflichtschutz einschließen kann, wenn nicht bereits inkludiert.
Aber immer mehr Campingplatz-Betreiber verpflichten ihre Dauercamper / Campingplatzpächter eine Haftpflichtversicherung abzuschließen. Aber auch ohne dieser Verpflichtung ist es natürlich sinnvoll, seine Standplatznachbarn und sein eigenes Vermögen & zukünftiges Einkommen vor finanziellen Folgen bei einem Fremdschaden zu schützen, denn die unbegrenzte Haftung ergibt sich aus dem BGB.
Aber wie ist der Versicherungsschutz über eine Privathaftpflichtversicherung geregelt und warum ist eine Standplatzhaftpflichtversicherung sinnvoll? Dies wollen wir hier näher erläutern.
Der Versicherungsschutz über die Privathaftpflicht für abgemeldete Standwohnwagen ohne Zulassung:
Viele Versicherungsgesellschaften haben ihre Versicherungsbedingungen bei diesem Absicherungsbaustein an die so genannten GDV-Musterbedingungen angelehnt, wo sinngemäß drin steht:
"Versichert ist die gesetzliche Haftpflicht des Versicherungsnehmers als Inhaber ... eines im Inland gelegenen Wochenend-/Ferienhauses....sofern sie vom Versicherungsnehmer ausschließlich zu Wohnzwecken verwendet werden, "
Manche Bedingungen gehen auch noch etwas weiter und es steht weiterhin drin:
"Auf Dauer und ohne Unterbrechung fest installierte Wohnwagen sind einem Wochenendhaus gleichgestellt"
Wie man dem Wortlaut nun entnehmen kann, wird hier vorausgesetzt, dass der Wohnwagen also die gleichen Voraussetzungen wie ein Wochenendhaus erfüllt und wollten es etwas genauer wissen und haben eine Vielzahl von Privathaftpflichtversicherungen dazu angeschrieben und die meisten Antworten waren fast Deckungsgleich wie folgt: "Der Wohnwagen darf nicht mehr verrückbar sein, sprich er sollte weder auf Rädern noch auf Achse stehen"
Wer also nun von seiner Privathaftpflichtversicherung die Auskunft bekommt, dass der Wohnwagen über seine Privathaftpflicht mitversichert ist, sollte sich also unbedingt noch zusätzlich erkundigen und am besten schriftlich geben lassen, welche Eigenschaften der Standwohnwagen erfüllen muss, damit über die Privathaftpflicht auch der gewünschte Versicherungsschutz besteht.
Der Versicherungsschutz über die Privathaftpflicht für zugelassene Standwohnwagen:
Zugelassene Standwohnwagen sind generell nicht über eine Privathaftpflicht versichert, denn über die Privathaftpflicht sind nur "nicht versicherungspflichtige Kraftfahrzeuge sowie Kraftfahrzeuganhänger" versichert. Erschwerend kommt dann natürlich noch dazu, dass auch für andere Sachen auf dem gepachteten Dauerstellplatz, wie Vorzelt, Gerätehütte, Sonnenschirme, Gasgrills, dann auch kein Schutz bei Schäden gegenüber dem Campingplatznachbarn oder dem Campingplatzbetreiber haben.
Der Versicherungsschutz über eine spezielle Standplatzhaftpflichtversicherung:
Da wir als Spezialversicherungsmakler für Camping- & Dauercampingversicherungen diese Lücke kannten, haben wir dafür spezielle Versicherungslösungen mit unseren Produktpartner entwickelt und bieten dafür 3 Möglichkeiten an:
>> die separate Standplatzhaftpflicht als Einzelrisiko
Wir bieten die Möglichkeit, nur das Risiko der "Standplatzhaftpflichtversicherung" über einen separaten Vertrag abzusichern und bieten dafür wahlweise Deckungssummen von 10 Mio Euro bis 50 Mio Euro an.
Diese Absicherung bringt mehrere Vorteile:
- geringer Verwaltungsaufwand & Bürokratie sowie große Sicherheit für den Platzbetreiber
- umfangreicheren Versicherungsschutz gegenüber einem Einzelvertrag
- unterschiedliche Absicherungen von 5 Mio Euro, 10 Mio und 20 Mio Euro je Schaden möglich
- über 50% günstigere Prämien gegenüber den Einzelverträgen des einzelnen Campers
>> das Standplatzhaftpflichtrisiko über eine spezielle Privathaftpflichtversicherungsdeckung
Wir haben für Sie mit einem leistungsstarken Anbieter ein Sonderkonzept ausgearbeitet, worin im Rahmen einer Zusatzklausel folgendes festgehalten ist:
Versichert ist die gesetzliche Haftpflicht als Inhaber eines auf Dauer fest abgestellten Standwohnwagens. Ein Mobilheim, Bauwagen oder Tiny House sind einem Wohnwagen gleichgestellt. Mitversichert sind auch Schäden aus dem Grundstück heraus, worauf der Wohnwagen abgestellt ist, egal ob Sie nun Pächter oder Eigentümer des Standplatzes sind.
separater Spezial-Rechtsschutz für Dauercamper
Wie unter der Rubrik Was ist Dauercamping und wie definiert es sich? bereits erwähnt, ist Dauercamping eine besondere Form des Lebens und hat teils auch rechtliche Lücken und somit ist auch dieses Thema nicht wirklich bei klassischen Rechtsschutzversichern mit abgedeckt, denn meist befindet sich der Dauercamper-Standplatz auf einem Campingplatz, welcher als Solches wiederum als Erholungsgebiet ausgewiesen ist.
Die meisten Gesellschaften versichern aber unter der Leistungsart „Wohnungs- und Grundstücksrechtschutz“ nur so genannte selbstgenutzte Wohneinheiten und somit zählt ein Dauercamper-Standplatz nicht mit dazu, wenn es sich nicht wirklich um genehmigtes Bauland und offiziellen Erstwohnsitz handelt.
Eine Dauercamper, / Saisoncamper, welcher jedoch nicht in die Ausnahme fällt, kann aber genauso schnell mit rechtlichen Dingen konfrontiert werden, wegen Streitigkeiten z.B. wegen
-
Kündigung, Pachterhöhung, Nebenkostenabrechnung
-
Zweitwohnsitzsteuer
-
dem Vorwurf von Lärm- oder Geruchsbelästigung
-
unerlaubter Abfallentsorgung oder Verunreinigung
-
Rechnungen von Dienstleistern
-
Verletzung von Brandschutzvorschriften
-
Erwerb oder Betrieb von Photovoltaikanlagen
-
Erschließungs- und Anliegerabgaben
-
Vorwurfs der Verletzung von Pflichten
Und die Kosten für Anwalt und Gericht bei einem Rechtsstreit können schnell ein paar Tausend Euro betragen.
Aus diesem Grund haben wir mit 2 Rechtsschutz-Versicherungen einen Spezial-Rechtschutz für Dauercamper konzipiert.
>> hier findet man alle Informationen und einem Vergleich zu den Leistungen und Prämien
separate Transportversicherung / Überführungskasko
Wie unter der Rubrik Was ist Dauercamping und wie definiert es sich? bereits erwähnt, sind Camping- und Dauercampingversicherungen für dauerhaft und fest abgestellte Wohnobjekte konzipiert und bieten meist nur den Schutz für das Standrisiko.
Was ist aber, wenn man den Campingplatz / Standplatz wechseln möchte, eine Fahrt zum TÜV vornehmen oder das Wohnobjekt ins Winterquartier überführen möchte?
Daher haben wir auch hier nach einer Lösung gesucht und bieten mit der Transportversicherung / Überführungskasko den passenden Versicherungsschutz.
Wohnwagen / Mobilheime / Tiny House / Bauwagen / Zirkuswagen / Schäferwagen / Campingfass / Schlaffass / Saunafass / Minihaus / Modulhaus o.ä.
Dabei ist der Transport auf eigener Achse oder einem Anhänger, Auflieger oder Tieflader möglich.
Der Versicherungsschutz gilt für Transporte in allen Ländern in Europa und bis zu 7 Tagen je Transport.
Es gibt keine Wartezeit. Es besteht voller Schutz bereits am nächsten Tag nach Antragstellung.
>> hier findet man alle Informationen zu den Leistungen und Prämien
Kundenerfahrungen & Bewertungen zu CampingAssec - Kellert Versicherungsmakler GmbH & Co. KG
.
Sie haben Fragen zu einem Produkt? Nehmen Sie Kontakt auf.
.